認識加密貨幣
加密貨幣到底是什麼?和銀行存款、遊戲點數差在哪
不用技術背景也能讀懂的定義:加密貨幣本質上是一份「大家一起維護、誰都改不動」的帳本紀錄。拿銀行存款與遊戲點數逐一對照,你買的到底是什麼東西就清楚了。
如果你問十個人「加密貨幣是什麼」,可能會得到十個答案:有人說是網路上的錢,有人說是投資商品,有人說是騙局,還有人開始講區塊鏈、去中心化、共識機制這些名詞。講完你反而更糊塗。
先給答案:它不是檔案,也不是哪家公司的產品,而是一份記在公開帳本上的餘額。這本帳由全世界的電腦各留一份、共同維護,沒有任何一方能單獨改動它。下面用銀行存款、遊戲點數、現金這三樣你已經熟悉的東西逐一對照,最後回答最實際的那個問題:買了之後,你手上到底握著什麼。
一句話定義
加密貨幣是一份記錄在公開帳本上的餘額,這份帳本由全世界的電腦共同維護,沒有任何一家公司能單方面修改它。
拆開來看,這句話有三個重點:
- 它的本體是「紀錄」,不是檔案,也不是實體物品。
- 這份紀錄同時存在成千上萬台電腦上,彼此互相對照。
- 沒有一個管理員能替你改數字,也沒有人能替你撤銷一筆已完成的轉帳。
第三點是加密貨幣所有優點與所有風險的共同來源。後面會反覆回到這一點。
和銀行存款比:誰能改那行數字
你戶頭裡的十萬元,實際上也不是一疊鈔票放在保險庫,而是銀行資料庫裡的一行紀錄。從「本質是紀錄」這個角度看,兩者確實很像。差別在紀錄由誰保管、誰能改。
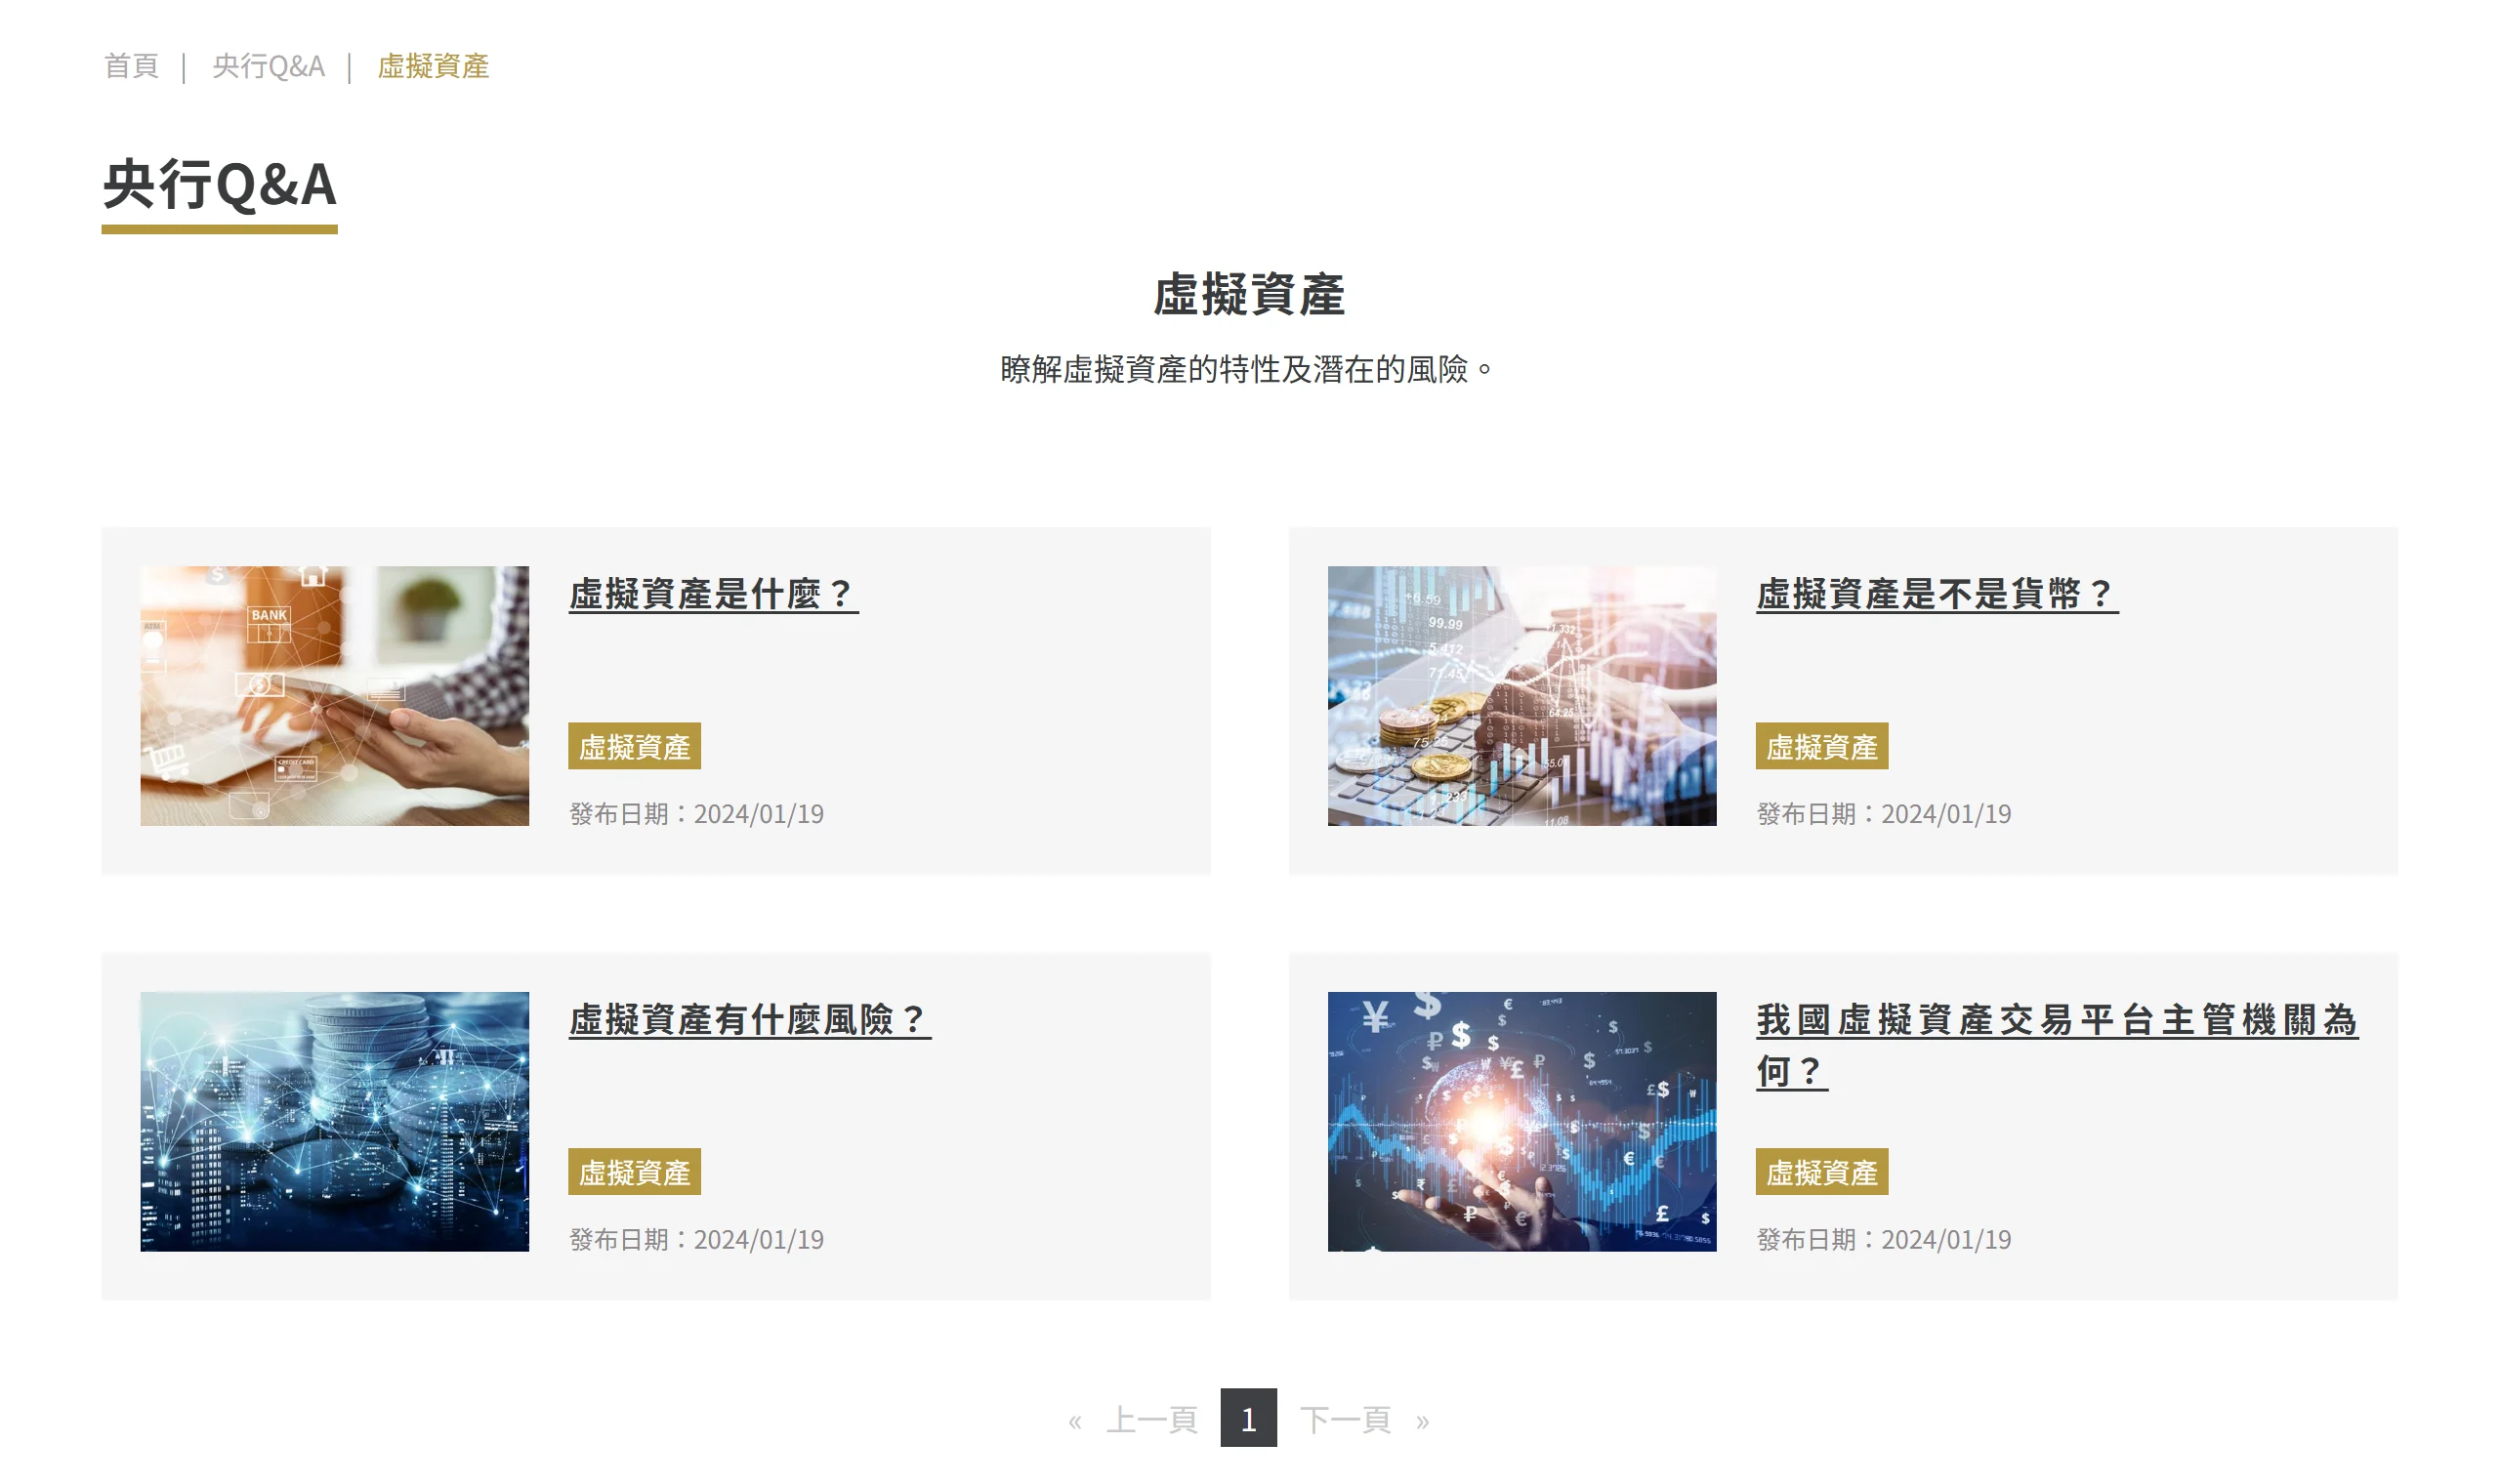
中央銀行「貨幣金融知識專區」裡的虛擬資產 Q&A,一共四則:虛擬資產是什麼、虛擬資產是不是貨幣、虛擬資產有什麼風險、我國虛擬資產交易平台主管機關為何,發布日期都是 2024 年 1 月 19 日。排序本身就說明了問題:主管機關把「是不是貨幣」放在「是什麼」的正後面,因為這正是最容易混淆的一層:管你存款的那個機構,並不把它當成錢。(畫面擷取自 knowledge.cbc.gov.tw,2026 年 9 月。)
| 比較項目 | 銀行存款 | 加密貨幣 |
|---|---|---|
| 帳本由誰維護 | 銀行自己的資料庫 | 全球節點共同維護的公開帳本 |
| 誰能凍結你的錢 | 銀行、法院、檢調可以 | 沒有人能凍結你自己保管的資產 |
| 轉錯帳能不能追回 | 可以申請圈存、協商退回 | 幾乎不可能,紀錄不可逆 |
| 誰為系統故障負責 | 銀行負責,並有存款保險 | 沒有人負責,後果自負 |
| 營業時間 | 有清算時間、假日延遲 | 全年無休,幾分鐘內完成 |
| 開戶門檻 | 需身分審核,部分族群被拒 | 產生一組金鑰即可,無人審核 |
看完這張表,你會發現一件事:加密貨幣的「優點」和「缺點」其實是同一句話的正反面。沒有人能凍結你的錢,代表沒有人能保護你的錢;轉帳不可逆,代表被騙走就是真的沒了。
這是刻意設計出來的結果。 如果有一個機構能撤銷交易,那它同樣有能力沒收你的資產,整套系統的前提就不成立了。
和遊戲點數比:誰說了算發多少
很多人第一次聽到加密貨幣,直覺反應是「那不就是一種點數嗎」。這個直覺其實抓到了一半。
遊戲點數也是虛擬的、也是一行紀錄、也能買賣。關鍵差別在於:遊戲點數的發行方可以隨時增發、清零或改規則。 營運商想辦活動送十倍點數,你昨天存的點數價值就被稀釋;遊戲收攤,點數直接歸零。
比特幣的規則寫在所有人都能檢查的程式碼裡:總量上限 2,100 萬枚,發行速度每約四年減半。要修改這個上限,需要說服全世界絕大多數的節點營運者同時升級,而這些人手上都持有比特幣,沒有動機投票稀釋自己的資產。
這是「稀缺」的來源,但也請注意分寸:規則難以修改,不代表價格會漲。這兩件事完全無關,我們在〈比特幣為什麼會有價值〉裡會單獨處理。
和現金比:丟了會怎樣
現金的特性是「拿到手就是你的」,不需要任何人確認。加密貨幣在這一點上刻意模仿現金:只要你掌握私鑰,資產就在你手上,不需要向誰申請。
但有一個關鍵差異:現金遺失了還可能被撿到,私鑰遺失就是永久消失。 沒有客服、沒有補發、沒有身分驗證救援流程。區塊鏈上大約有數百萬枚比特幣因為早期使用者遺失金鑰而永遠鎖死,這些幣的紀錄還在,只是全世界沒有人能再動它們。
那我買了之後,實際擁有的是什麼?
很多人在這裡就搞錯了。
你擁有的不是一個檔案,也不是一串可以複製的密碼——你擁有的是「證明某筆餘額屬於你」的簽名能力。
具體來說:
- 帳本上有一個位址,記著「這個位址有 0.05 顆比特幣」。
- 你手上有一把私鑰,只有這把鑰匙能對這個位址發出的轉帳簽名。
- 你「花錢」的動作,本質是用私鑰簽一份指令,告訴全網:把這個位址的餘額改記到另一個位址名下。
所以「加密貨幣被駭客偷走」的正確描述是:有人拿到了你的私鑰,或騙你自己簽了一份你沒看懂的指令。錢從來沒有離開帳本,只是紀錄被合法地改到了別人名下。追不回來的原因就在這裡。
那放在交易所的幣呢?
如果你的幣放在交易平台,情況又不一樣:私鑰不在你手上,在平台手上。 你在平台介面上看到的數字,是平台資料庫裡欠你的一筆帳,性質上更接近銀行存款,只是沒有存款保險。
這個差別在台灣有一個很具體的後果:依《詐欺犯罪危害防制條例》第 8 條,提供虛擬資產服務的業者對於疑似涉及詐欺的虛擬資產帳號,可以暫停存入或提領、暫停全部或部分交易功能。所以前面那張表裡「沒有人能凍結你的錢」,只對你自己保管的那一部分成立;放在平台上的,和銀行存款一樣受得到這類控管。平台這麼做是法定的防詐義務,不是在刁難你。
這就是圈內那句「Not your keys, not your coins(鑰匙不是你的,幣就不是你的)」的意思。它不代表交易所一定不能用;對新手來說平台反而更安全,因為自己保管金鑰的出錯率遠高於想像。但你要清楚知道兩者性質不同,我們在〈加密貨幣的錢會怎麼不見〉裡有完整的路徑拆解。
為什麼會有人想要這種東西?
理解了機制,還要理解需求。加密貨幣不是憑空出現的,它針對的是幾類真實存在的痛點:
- 跨國轉帳慢又貴。 傳統跨境匯款要經過數家中介行,三到五個工作天、手續費數百到上千元;鏈上轉帳幾分鐘到帳,費用與金額大小無關。
- 有些人被金融體系排除在外。 全球仍有大量人口沒有銀行帳戶,但有手機。
- 本國貨幣不可靠。 在通膨嚴重、匯率管制的國家,居民對「政府無法增發、無法凍結的資產」有真實需求。
- 投機需求。 誠實地說,這是目前交易量的大宗。價格波動本身吸引了大量與上述需求無關的參與者。
把這四項分開看很重要。當有人說「加密貨幣沒有實際用途」時,他通常只看到第四項;當有人說「這將取代所有貨幣」時,他通常誇大了前三項。真實情況在中間。
還有幾個常被問到的
加密貨幣是不是就是比特幣? 不是。比特幣是第一個、也是市值最大的一個,但目前市面上有數萬種加密貨幣,性質天差地遠。有的是模仿比特幣的支付工具,有的是某條網路的燃料費,有的錨定美元價格,也有大量純粹的投機標的。分類方式請見〈加密貨幣有幾種〉。
它有實體嗎? 沒有。新聞照片裡那種金色硬幣是為了拍照做的道具,不存在任何機構鑄造的實體比特幣。
一定要買一整顆嗎? 不用。比特幣最小可以分割到小數點後八位,實務上你可以只買價值幾百元的一小部分。
誰在發行?我要向誰買? 沒有發行公司。新的比特幣透過「挖礦」按既定速度產生,詳見〈挖礦到底在算什麼〉。想取得的話,一般人是向交易平台或其他持有者購買,實際流程見〈第一筆小額購買的完整流程〉。
這東西在台灣合法嗎? 持有與交易目前合法,業者則受洗錢防制相關規範管理。完整說明見〈政府會禁止加密貨幣嗎〉。
回頭看那三個對照
三樣熟悉的東西各照出它的一個側面。它像銀行存款一樣只是一行紀錄,差別在於沒有人能替你改;它像遊戲點數一樣沒有實體,差別在於發行規則不歸任何一家公司管;它像現金一樣拿到就是你的,而丟了同樣沒人能補發給你。
把三個側面疊起來,剩下的其實是一句話:你持有的是一把能對餘額簽名的鑰匙。 它最吸引人的地方和最危險的地方,都從這裡長出來。
至於這種東西憑什麼值錢,那是另一個更難回答的問題:〈比特幣為什麼會有價值〉。
參考資料
本站內容僅供理解與參考,不構成投資建議。加密貨幣價格波動劇烈,投入前請先評估自身承受能力。