迷思與質疑
比特幣其實不匿名,鏈上每一筆都查得到
公開區塊鏈其實是史上最容易追蹤的支付系統之一——每一筆交易永久公開。「匿名」的真正含義、犯罪用途占比的實際情形,以及一般人真正該擔心的那個風險。
「加密貨幣不就是拿來洗錢、買毒品的嗎?」
這個印象來自早期的新聞,而且確實有事實基礎。但它把一個關鍵事實搞反了:公開區塊鏈是人類歷史上最容易追蹤的大額支付系統之一。
用它來洗錢,某種程度上像是搶了銀行之後把逃跑路線刻在市政廳的牆上。
先澄清:化名,不是匿名
這是整件事的核心。
- 匿名:沒有人知道這筆錢是誰動的,也無法建立關聯。
- 化名:你的身分被一個代號取代,但這個代號的所有行為都永久公開。
比特幣屬於後者。你的位址不直接寫著姓名,但任何人都能查到這個位址的完整歷史:什麼時候收到多少、從哪裡來、後來轉去哪裡,一筆不漏,永久保存。
這造成一個對犯罪者非常不利的性質:只要有任何一個環節暴露了身分,過去與未來的所有交易都會被一次性關聯起來。
而現實中,這個環節幾乎必然出現,因為犯罪所得最終要換成可以花用的法幣,而合規交易平台都要做實名驗證。這就是所謂的「出入金瓶頸」。
執法實際上怎麼追?
鏈上分析已經是成熟的產業與執法工具,基本方法包括:
- 位址聚類:透過交易特徵,把屬於同一控制者的多個位址歸為一群。
- 標記已知實體:交易平台、賭場、詐騙集團的收款位址會被標記,資金一旦流入就留下線索。
- 時間與金額比對:把鏈上活動與其他證據交叉比對。
實際成果並不少見:多起大型駭客事件的資金被追回、暗網市場遭查獲、跨國詐騙集團被起訴,都是靠鏈上追蹤加上出入金環節的實名資料完成的。現金反而更難追:一疊鈔票換手不會留下任何紀錄。
那犯罪到底占多少?
誠實的說法是:這類統計的方法差異很大,不同機構的數字不能直接比較,任何單一數字都應該保留懷疑。
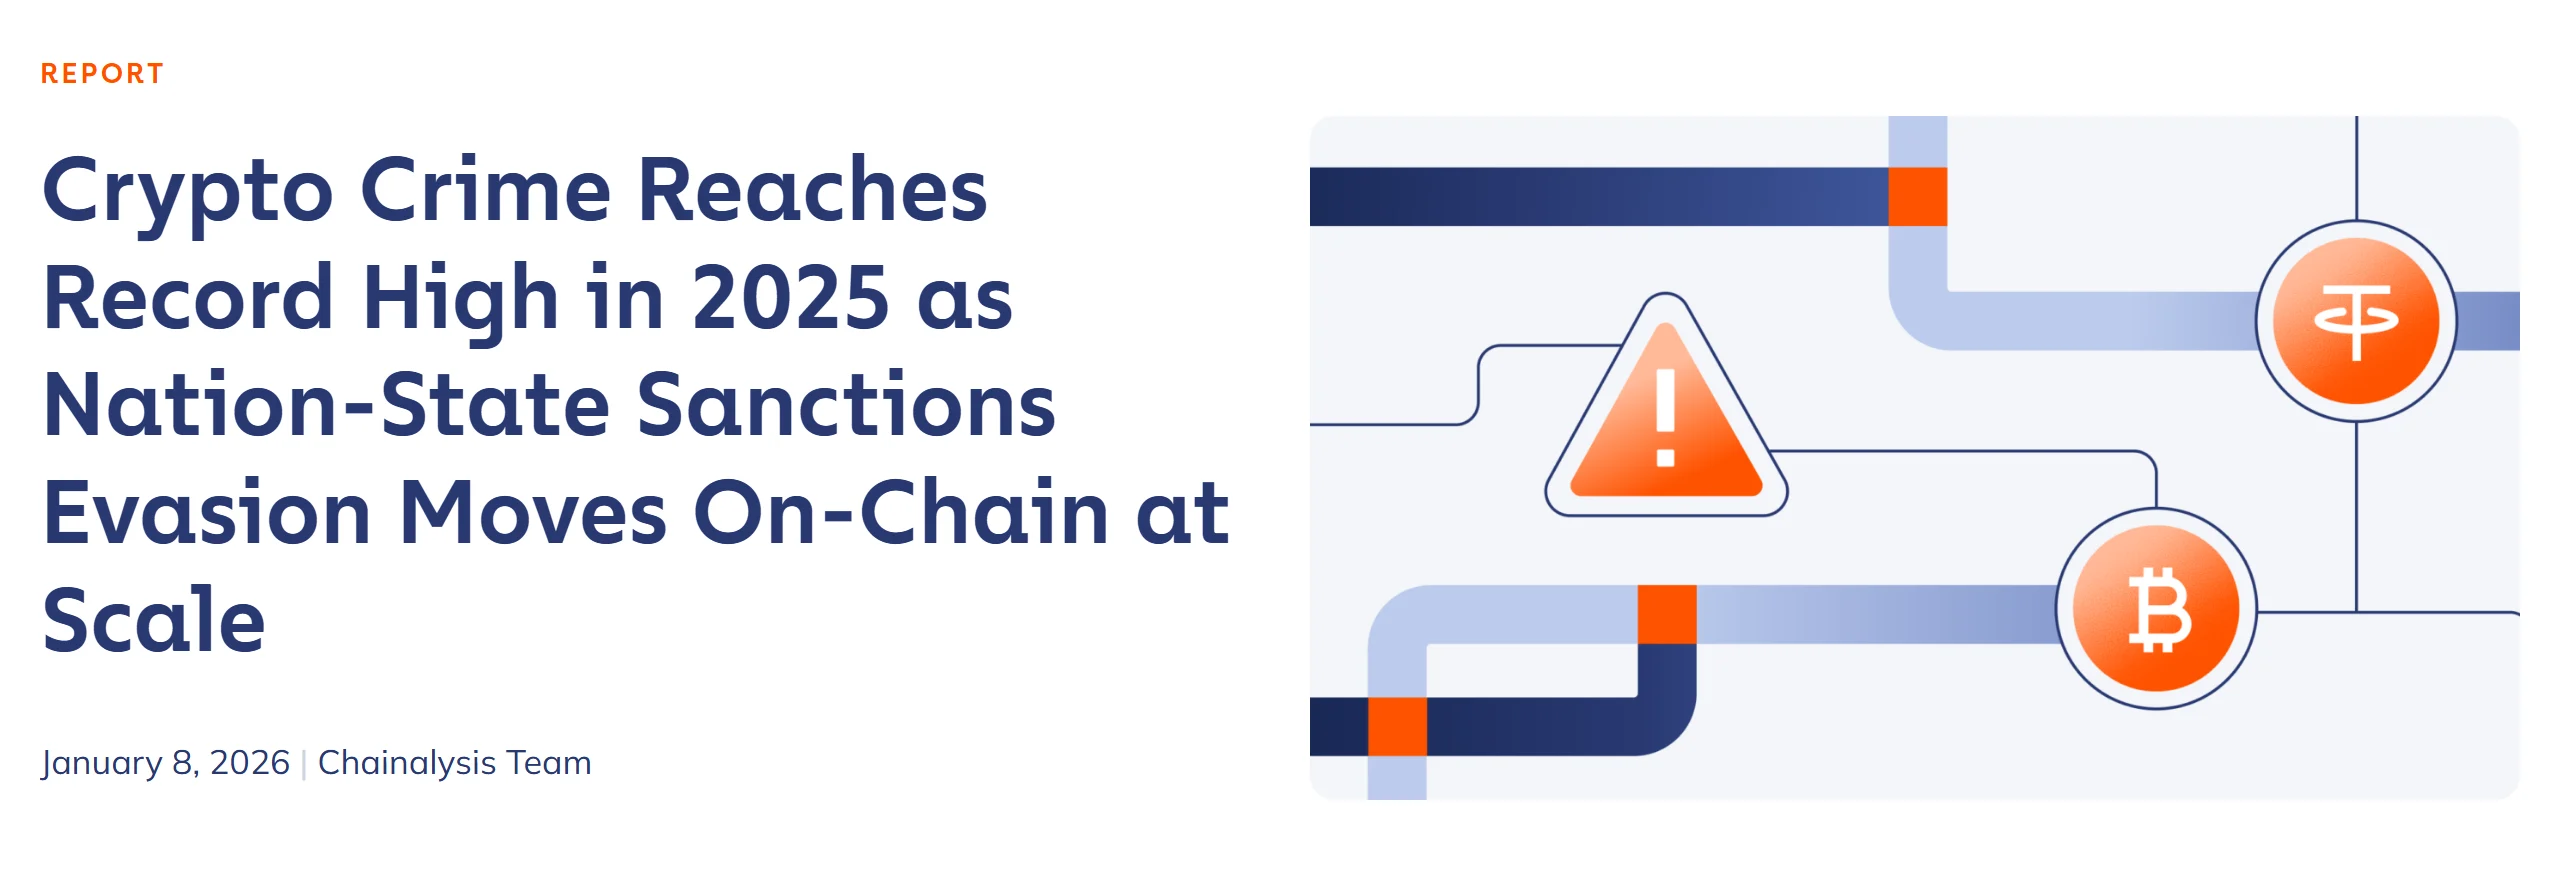
本文引用的那份報告的原始頁面:Chainalysis 於 2026 年 1 月 8 日發布,標題直譯是「2025 年加密犯罪創新高,國家級的制裁規避開始大規模上鏈」。標題本身就說明了為什麼這個印象難以消除:會被做成新聞的永遠是創新高的那個絕對數字,而不是它在總交易量裡的佔比。看這類報告時,先分清楚它講的是金額還是比例。(畫面擷取自 chainalysis.com,2026 年 9 月。)
但幾個方向性判斷相對可靠:
- 占比很小,但別把「占比小」聽成「金額小」。 依 Chainalysis 2026 年的報告,2025 年流入非法位址的金額至少 1,540 億美元,是前一年的兩倍多;而非法交易在全部可歸屬交易量中的占比,較 2024 年只是略微上升,仍然低於 1%。這兩個數字同時成立,因為整體市場規模也在擴大。
- 推高金額的主力是受制裁對象,不是街頭詐騙。 2025 年流向受制裁實體的金額成長了近七倍,這是當年最大的結構變化,也說明「犯罪用途」裡包含了國家級行為者,性質和一般人想像的不同。
- 穩定幣已是非法交易的主要載體,約占八成四。 理由和它受一般使用者歡迎的理由完全一樣:跨境好轉、價值穩定。工具本身沒有立場。
- 傳統金融體系的洗錢規模,在絕對金額上仍遠大於加密貨幣。 各國對大型銀行開出的洗錢防制罰單就是證據。
比較合理的結論:加密貨幣有真實的犯罪使用,但「都在洗錢」與事實不符;而它的公開性使它在長期上並不是理想的洗錢工具。
為什麼這個印象揮之不去?
三個原因:
- 勒索軟體要求以加密貨幣支付,這類新聞的能見度極高。
- 詐騙集團偏好用它收款,因為不可逆、跨境快。注意這裡的重點:它被用於「收贓款」,而不是用於「洗白」,這兩者常被混為一談。
- 早期的暗網市場印象深刻,即使那些市場多已被查獲。
一般人真正該擔心的合規風險
比起「這東西是不是罪犯在用」,你更應該關心的是另一件事:你可能在完全無辜的情況下,收到來源不乾淨的資金。
這是新手最常踩到的實務問題:
一、場外交易的凍卡風險
透過私下交易或非正規管道賣幣時,對方匯給你的新台幣可能來自詐騙受害者。當受害者報案,你的銀行帳戶就可能被列為警示帳戶並遭凍結。你要自證清白,但錢被凍住、往來受影響,處理期以月計。
這是台灣實務上最常見的加密貨幣相關麻煩,而且受害者通常真的是無辜的。
避免方式很直接:在有實名驗證與爭議處理機制的平台交易,不要為了省一點價差去私下交易。 收款來源可追溯,是保護自己,不是麻煩。
真的被凍結了,第一件事不是打給銀行
這是多數人會走錯的第一步。依《詐欺犯罪危害防制條例》,帳戶被列為警示、暫停交易功能,是司法警察機關通知銀行去做的(第 9 條第 4 項);受款銀行接到聯防通報後把款項圈存,也是依通報辦理(第 10 條第 1 項)。銀行是執行的一方,沒有權限自己決定放行。 你打去客服,得到的通常只會是「請洽原通報單位」。
所以要找的是原通報的那個司法警察機關,也就是受理這筆報案的警察單位。分行通常能告訴你是哪一個單位通報的,那才是你要去說明的地方。
同一部條例也寫明,警察機關通報後應於合理期間進行查證,並通知金融機構辦理後續警示或解除控管(第 10 條第 2 項)。換句話說,這不是無限期的狀態,但解除要靠你把來源講清楚,不會自己過去。
去說明時,能證明「這筆錢是賣幣的價金、不是詐騙所得」的東西大致是這幾樣:
- 平台上那一筆 P2P 或交易的完整訂單紀錄,含時間、數量、成交價與對手方代號。
- 對應的鏈上轉帳紀錄與交易編號(TXID),證明你確實交付了幣。
- 你與對方在平台內的完整對話。這也是為什麼不能把溝通移到平台外:移出去之後,你手上就只剩下截圖。
- 你自己的銀行往來紀錄,用來說明這筆入帳在你的金流裡不是孤立的。
還有一件事必須誠實講:這部條例第 12 條寫明,金融機構執行防詐措施而使客戶受有損害者,免負賠償責任。 也就是說,就算最後證明你完全無辜,被凍住那段時間造成的不便與損失,法律上沒有一個可以求償的對象。這正是為什麼「事前不要走平台外的私下交易」比任何事後補救都重要。
二、收到被標記的鏈上資金
如果有人把來自駭客事件或詐騙的幣轉給你,這筆資金可能在你之後存入平台時被風控攔下,要求你說明來源。
避免方式:不要接受陌生人以「幫忙代收」「刷單返利」為名的轉帳。這類請求本身就是在找洗錢工具人。
三、留存你自己的紀錄
不論是為了稅務還是為了自證資金來源,你都應該保留買入時間、金額、平台紀錄。見〈台灣加密貨幣要課稅嗎〉。
幾個常見追問
有沒有真正匿名的加密貨幣? 有一類主打隱私的幣,設計上隱藏金額與往來雙方。代價是:多個國家與主要平台已陸續限制或下架這類幣種,流動性與可用性都在下降。
那 USDT 為什麼會被凍結? 因為它由發行公司在鏈上發行,發行方在司法要求下有能力凍結特定位址的餘額。這是穩定幣與比特幣的重大差異:穩定幣有一個能凍結它的中心。
用交易平台會不會讓我的所有資料被看光? 合規平台會依法保存並在必要時提供資料給主管機關,這與銀行的義務相同。想要「完全不留紀錄」的需求,在任何合法金融管道都不存在。
我買幣會不會被當成可疑人物? 正常買賣不會。真正會觸發警示的是異常模式:短時間大量進出、與警示帳戶往來、資金來源無法說明。
你真正會遇到的那個版本
「加密貨幣都在洗錢」這件事,對一般讀者來說問錯了方向。鏈上是化名不是匿名,每一筆永久公開,長期追蹤性比現金還高;犯罪使用確實存在,但佔比低於百分之一,而且把金額推高的主力是受制裁的國家級行為者,離你很遠。
離你近的是另一個版本,規模小得多,麻煩卻大得多:某天有人用比市價好一點的價格跟你私下買幣,錢匯進來了,幾週後你的帳戶被列為警示。這篇文章真正值得你記住的是那一段,以及躲開它其實只需要一個習慣——在平台的流程裡完成交易。
看完迷思篇,接下來是更重要的部分:真實的代價。從〈買加密貨幣可能虧多少〉開始。
資料來源
本站內容僅供理解與參考,不構成投資或法律建議。