風險與代價
四次腰斬以上的下跌:比特幣歷史回撤與你該投入多少
用具體數字回答「最壞會怎樣」:歷次崩盤的實際跌幅、跌下去要等多久、買在高點的真實體驗,以及決定投入金額時該用哪一個假設。
大部分人在買之前只想著「可能賺多少」,而決定你會不會受傷的,其實是另一個問題:最壞的情況長什麼樣,而你能不能撐過去。
不談預測,只看歷史上真實發生過的跌幅,以及它對你該投入多少錢意味著什麼。
歷史上的實際跌幅
比特幣自問世以來,經歷過數次從高點腰斬以上的下跌,量級大致如下:
| 期間 | 高點到谷底的跌幅 | 特徵 |
|---|---|---|
| 2011 年 | 約 -90% 以上 | 早期市場、流動性極差 |
| 2013–2015 年 | 約 -85% | 主要交易所 Mt.Gox 倒閉 |
| 2017–2018 年 | 約 -84% | 首次全民狂熱後的崩盤 |
| 2021–2022 年 | 約 -75% 上下 | 升息循環+多家機構連環倒閉 |
請注意這件事重複發生了四次。 黑天鵝與意外都不足以解釋;這就是這個市場的常態運作方式。
任何討論「比特幣風險」的文章,如果沒有把「腰斬以上是常態」講清楚,就是不誠實的。
跌下去要等多久?
跌幅只是故事的一半,時間才是真正折磨人的部分。
以 2017 年底的高點為例:價格在 2018 年跌到谷底,此後盤整,一直到 2020 年底才重新回到前高,中間相隔約三年。
三年是什麼概念?
- 你每天打開帳戶都是虧的。
- 主流媒體會宣告「比特幣已死」,而且看起來很有說服力。
- 你身邊當初一起買的人多半已經認賠退出,沒有人陪你。
- 你會不斷懷疑自己是不是最後一個笨蛋。
擊垮多數人的是那段時間的長度。 他們在第 18 個月放棄,剛好賣在接近底部的位置。
買在最高點會怎樣?一個具體推演
假設你投入 10 萬元,剛好買在某一輪的高點附近:
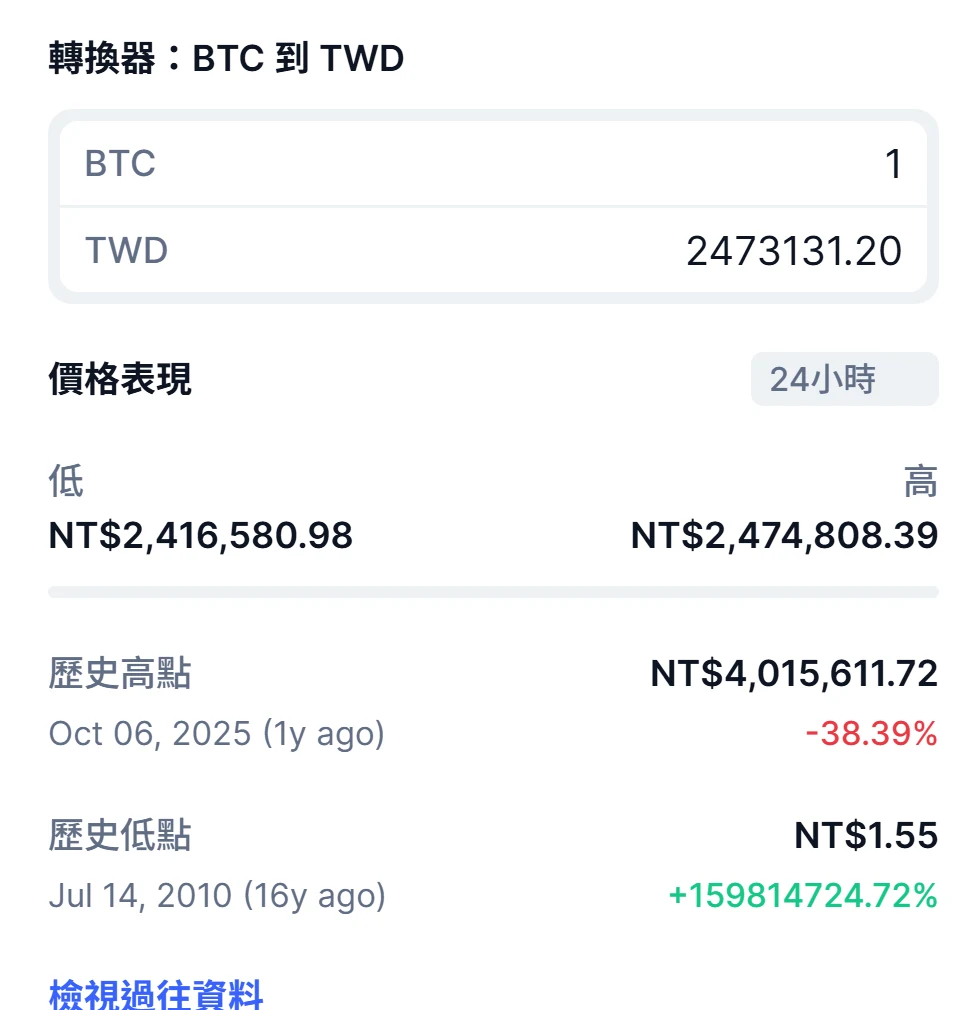
這張畫面你現在就能自己打開來看。歷史高點 NT$4,015,611.72 出現在 2025 年 10 月 6 日,約一年後的今天,距離那個價位還有 -38.39%。也就是說,在那一天買進的人,到現在帳面上少掉將近四成,而且已經等了一年。下方的歷史低點 NT$1.55(2010 年 7 月 14 日)常被拿來證明「長期一定漲」,但那是十六年前的價格,跟你在高點進場後要不要熬得住,是兩個問題。(畫面擷取自 CoinMarketCap 繁體中文版,2026 年 9 月。)
用公開的日線價格往回算,這一年你的帳面會長這樣:
- 五個月後(2026 年 3 月):約 5.3 萬元。
- 八個月後(2026 年 6 月的最低點):約 4.8 萬元,不到當初的一半。
- 十一個月後(2026 年 9 月):約 6.3 萬元,仍然虧將近四成。
而這還不是最糟的一輪。上面那張表裡的四次,跌幅都比這一輪到目前為止更深。
三個關鍵提醒:
- 這是已經發生的一段行情,不是預測。什麼時候回得去、會不會回得去,沒有人知道。
- 你需要在最痛的那一年裡什麼都不做,這比想像中難得多。
- 如果這 10 萬元你在第二年就得拿出來用(房租、醫療、學費),那你就沒有選擇,只能在低點賣掉。上面那個 4.8 萬,就是被迫賣出時會看到的數字。
所以「投入多少」的正確問法不是「我想賺多少」,而是「這筆錢我能不能三年不動」。
如果不是比特幣,情況更糟
上面談的是流動性最好、歷史最長的比特幣。其他幣種的數據明顯更差:
- 多數山寨幣在同一輪熊市中跌幅超過 90%,且大部分沒有回到前高。
- 上一輪週期的熱門幣,往往不是下一輪的熱門幣,資金會轉移到新敘事上。
- 交易量小的幣,下跌時可能根本賣不掉,或賣出時價格再被自己砸低。
「跌深了總會回來」這句話,只在極少數存活下來的資產上成立。 這是典型的存活者偏誤,見〈加密貨幣會歸零嗎〉。
槓桿:把上述所有情境加速
如果你使用了槓桿(借錢放大部位),前面的算術會變成另一回事。
10 倍槓桿的意思是:價格反向波動約 10%,你的本金就歸零。
而比特幣單日波動 5% 到 10% 是家常便飯。這意味著使用高槓桿的人在數學上遲早會被清算,用「有風險」形容已經太輕了。只要時間夠長,那一天必然到來。
更殘酷的是連鎖效應:市場劇烈波動時,大量槓桿部位被強制平倉,這些強制賣單會進一步壓低價格,觸發更多清算。所以下跌經常是斷崖式的。
對新手,這裡只有一句話:不要碰槓桿。 你在新聞裡看到「一夜賠光」「負債」的案例,幾乎全部來自這裡。
那些不以金錢計算的成本
還有兩項成本經常被忽略:
- 注意力成本。 這個市場全年無休,很多人開始整夜看盤、影響工作與睡眠。你的時間與專注力是有價的。
- 關係成本。 在高點跟家人朋友推薦、結果對方虧損,這個代價無法用錢計算。不要替別人做投資決定。
決定金額的三個自檢問題
- 這筆錢明天歸零,我的生活會不會改變? 會的話,金額太大了。
- 這筆錢我確定三年內不會用到嗎? 不確定的話,金額太大了。
- 如果它跌掉七成、而且持續兩年,我還睡得著嗎? 睡不著的話,金額太大了。
一個常見且合理的做法是:只用可支配資產中很小的一部分,小到即使歸零你也只會覺得可惜、而不會影響生活。至於這個比例是多少,取決於你的收入穩定度與家庭責任,沒有標準答案。但如果你需要說服自己「這次不一樣」才能接受那個金額,那它就是太大了。
完整的自我評估流程,見〈你該不該買加密貨幣:決定前的自我檢查清單〉。
關於買多少、怎麼買
Q:分批買入(定期定額)能降低風險嗎? 它能降低「一次買在最高點」的風險,讓成本平均化,也減少擇時的心理壓力。但它不能讓你在整體下跌的市場中獲利,也不改變資產本身的波動性質。它是紀律工具,不是保險。
Q:跌了要不要加碼攤平? 在一個沒有基本面地板的資產上攤平,等於在不確定的方向上加大部位。除非那本來就是你的計畫(例如既定的定期投入),否則臨時起意的攤平通常是情緒反應。
Q:可以設停損嗎? 可以,但要注意這個資產的波動大,太窄的停損幾乎必然被觸發。更根本的做法是用金額大小來控制風險,而不是用停損。
Q:有沒有比較穩的加密貨幣可以放? 穩定幣的價格波動小,但那是「不漲不跌」的工具,且有發行方風險,見〈加密貨幣有幾種〉。任何宣稱「穩賺、保本」的加密產品,請直接視為警訊。
數字會過期,結論不會
- 高點腰斬以上在這個市場發生過四次,是常態不是意外。
- 真正擊敗人的是時間,不是跌幅;恢復期以年計,你要能在無人陪伴的情況下什麼都不做。
- 槓桿會讓上述一切在數學上必然發生,新手不要碰。
- 決定金額時用一個假設:這筆錢明天歸零,我依然沒事。
如果金額問題你已經有答案,下一個要面對的是:錢還可能以完全不同的方式消失,見〈加密貨幣的錢會怎麼不見〉。
數據出處
本站內容僅供理解與參考,不構成投資建議。加密貨幣價格波動劇烈,投入前請先評估自身承受能力。