風險與代價
台灣加密貨幣要課稅嗎?稅務現況與你現在該做的紀錄準備
台灣目前沒有虛擬資產專屬稅制,課稅方式依所得性質認定。境內外所得的差別、最低稅負制的門檻邏輯,以及不論制度怎麼改都該從今天開始保存的紀錄。
「賣掉賺的錢要報稅嗎?」這個問題的正確答案是:要看那筆所得被認定成什麼性質。
台灣目前沒有針對虛擬資產的專屬稅制,所以實務上是把它套進既有的所得稅架構。難就難在判斷它屬於哪一種所得。分岔點只有兩個,往下看就能對上自己的情況。
重要提醒:稅務認定會因個人情況而異,金額門檻也逐年公告調整。本文提供的是理解框架,實際申報請以財政部與國稅局最新規定為準,金額較大或情況複雜時請諮詢會計師。
第一個分岔:境內所得還是境外所得
這是整件事的關鍵,因為兩者適用完全不同的制度。
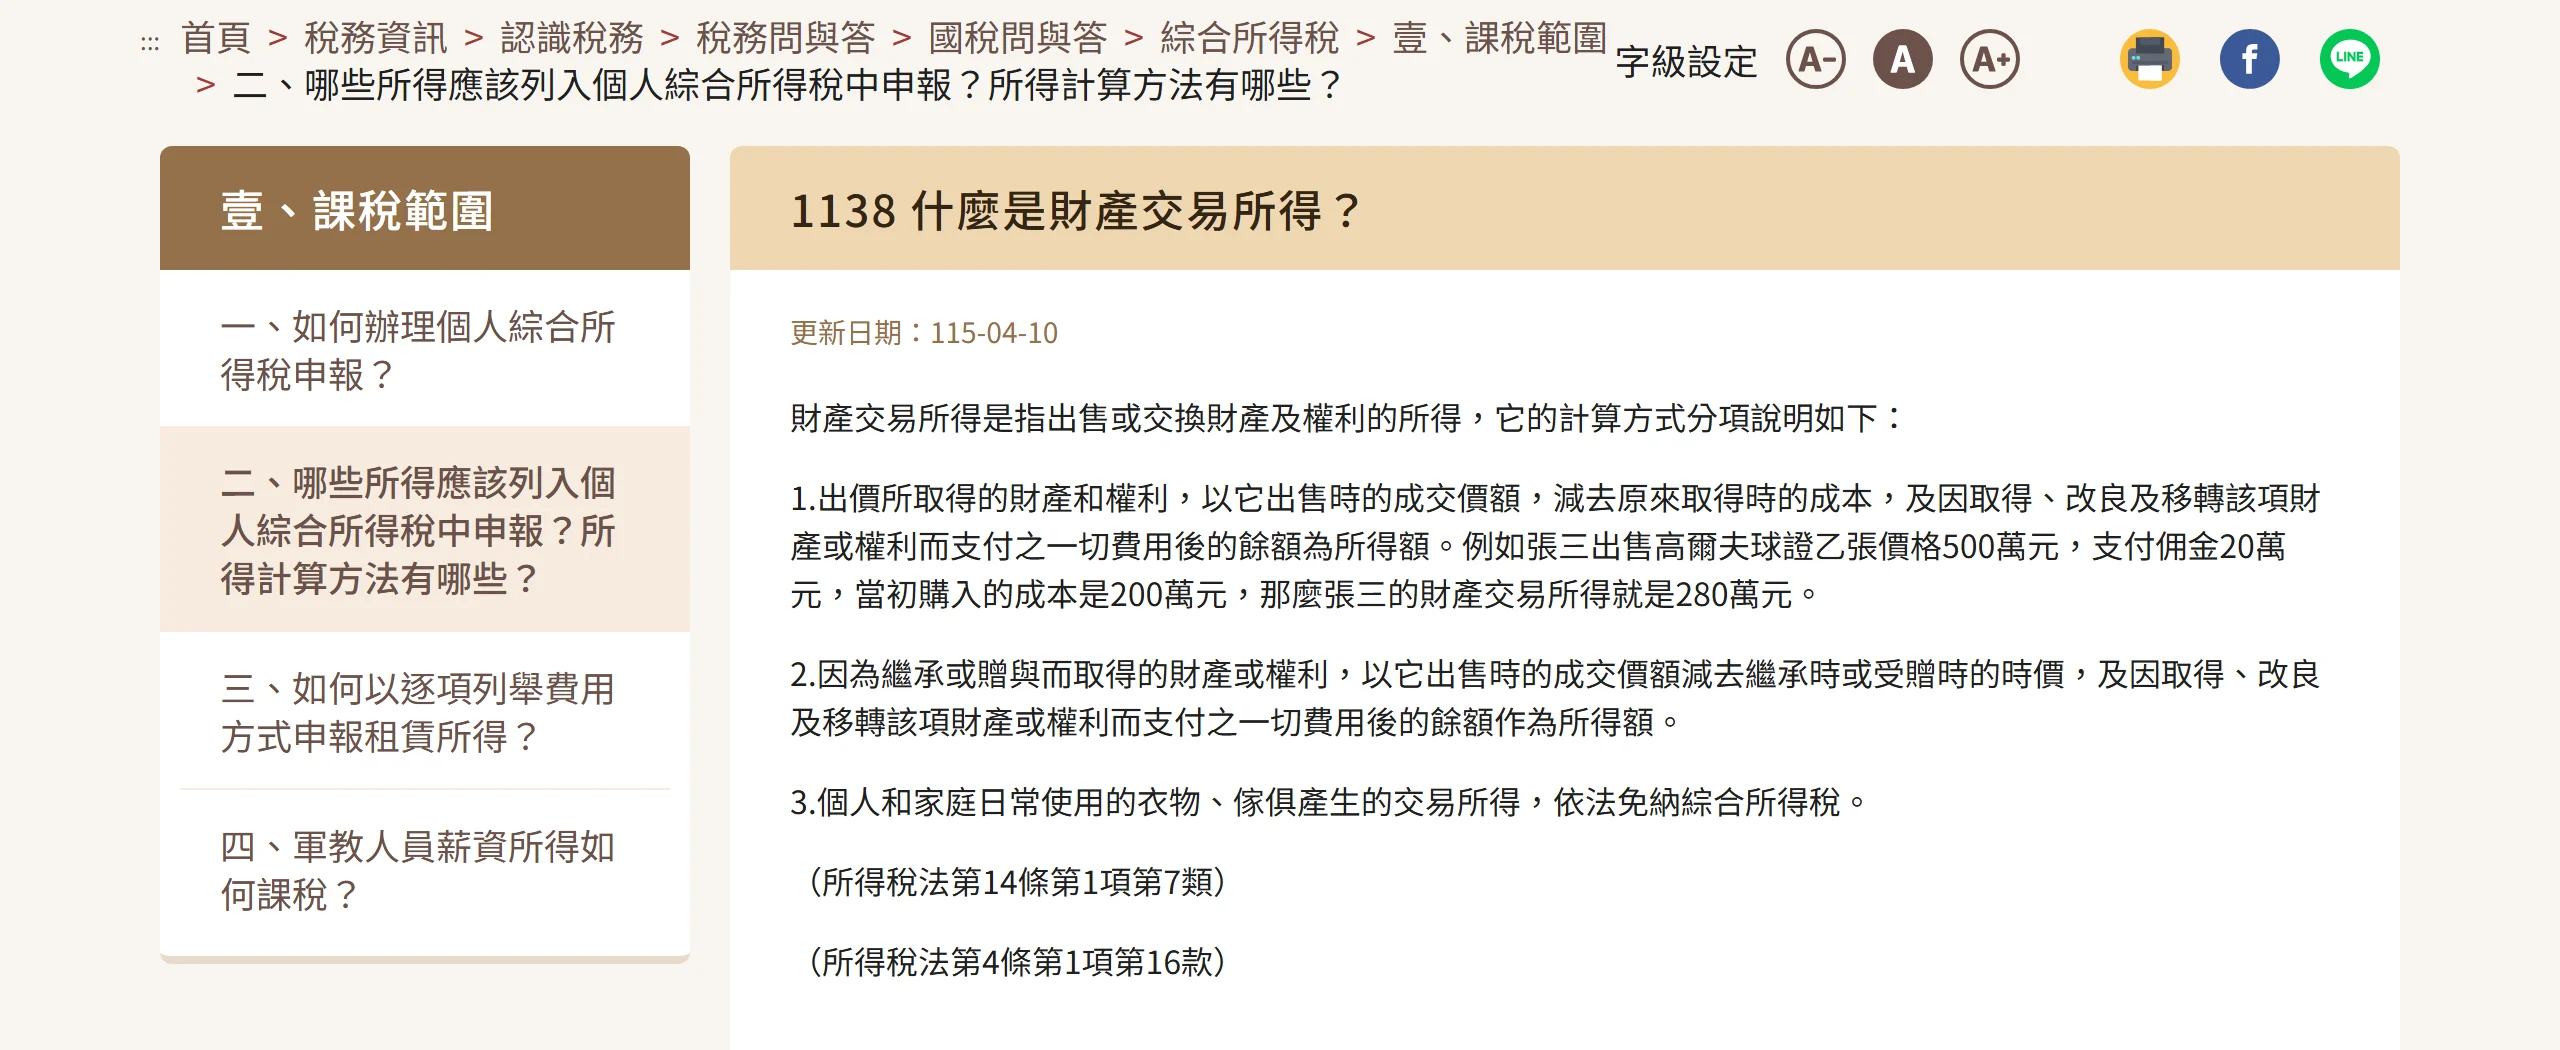
財政部稅務入口網的問答「1138 什麼是財產交易所得?」,更新日期 115 年 4 月 10 日。它把算法寫得很直白:出售時的成交價額,減去原來取得的成本,再減去取得、改良及移轉所支付的一切費用,餘額就是所得額;頁尾附上法源是所得稅法第 14 條第 1 項第 7 類。台灣沒有為虛擬資產另立稅制,境內交易的獲利就是套用這一條的邏輯,所以「成交價、成本、費用」這三個數字你得自己留得住。(畫面擷取自財政部稅務入口網,2026 年 9 月。)
判斷的核心不是「你人在台灣」,而是「交易的所得來源地在哪裡」,實務上主要看你透過哪裡的平台或對象完成交易。
情況 A:透過台灣境內業者交易
所得通常被認定為中華民國來源所得,屬於財產交易所得,併入當年度綜合所得總額,適用一般累進稅率(5% 到 40%)。
計算方式是「賣出價格 − 取得成本 − 必要費用」。也就是說,課的是實現的價差,不是你帳戶裡的市值。 沒賣就沒有實現損益。
情況 B:透過境外平台交易
所得通常被認定為海外所得,適用「所得基本稅額條例」(俗稱最低稅負制)。它的邏輯是:
- 全戶全年海外所得達一定門檻(實務上為新台幣 100 萬元)時,須計入基本所得額申報。
- 基本所得額有一個免稅額度(近年公告約為 750 萬元,逐年調整)。
- 超過免稅額的部分,按 20% 計算基本稅額。
- 再與你依一般規定計算的所得稅額比較,只需就差額補繳。
實務上的意義: 對大多數一般規模的參與者來說,海外所得達到 100 萬元有申報義務,但因為基本所得額還有數百萬的免稅額度,最終不一定會產生實際應納稅款。不過「不用繳」和「不用報」是兩回事,達到門檻仍應申報。
第二個分岔:你是投資人還是在做生意
如果交易頻繁到具備營業性質(例如持續、反覆地買賣並以此為業,或替他人代購代兌),可能被認定為營業行為,需辦理稅籍登記並課徵營業稅與營所稅。
這裡沒有一個明確的次數標準,實務上綜合考量頻率、規模、是否對外招攬等因素。一般人偶爾買賣不會落入這一類,但如果你在幫朋友「順便代買」並收取價差,性質就不同了。
那些容易搞錯的細節
一、幣換幣算不算實現? 以稅務原則而言,用 A 幣換成 B 幣是一次處分行為,實務上可能構成損益實現的時點,不是「都還在幣圈就不算」。這一點很多人忽略。
二、挖礦、質押、空投取得的幣呢? 這類「取得時無對價或以勞務/設備成本取得」的情形,性質認定較複雜,可能涉及取得當下的所得認列與日後出售的價差。金額大時務必先諮詢專業意見。
三、只有出金到銀行才要報嗎? 這是最常見的誤解。出金與否不是課稅的判斷標準,所得實現的時點才是。銀行入帳只是資金流動的結果。
四、虧損可以扣抵嗎? 同類所得的損益在同一年度內有相互抵減的空間,但適用規則因所得類型而異,且需要有完整證明文件。
不論制度怎麼改,現在就該做的紀錄準備
這是這篇文章最實用的部分。平台不會永久替你保存資料,帳號可能因為各種原因無法登入,而稅務舉證責任在你身上。
建議至少每季匯出並保存以下資料:
- 完整交易明細:時間、幣種、數量、單價、手續費。多數平台支援匯出 CSV。
- 法幣出入金紀錄:銀行對帳單與平台的出入金紀錄要能對上。
- 成本計算表:用一致的方法(例如先進先出)記錄每一筆買入的成本,賣出時才算得出價差。
- 鏈上轉帳紀錄:轉入轉出的交易編號。
- 平台帳戶月結單或資產快照。
保存年限建議至少五年以上,並存放在平台之外的地方(本機加雲端各一份)。
匯出功能各家名稱不同,通常掛在資產或錢包頁底下,叫「交易紀錄」「歷史紀錄」或「報表」。實際操作有三個地方最容易漏:一是時間區間往往預設只給最近一段,要自己往前拉到開戶那一天;二是現貨買賣、P2P、法幣出入金、手續費常常是分開的好幾張報表,只下載一張會缺一大塊;三是檔案下載後要立刻打開看一眼,確認上面那五個欄位都在。有些平台的簡易版報表不含成交單價,拿去算成本會算不出來,等到要報稅時帳號可能已經登不進去了。
順帶一提,這份紀錄除了報稅,還有另一個用途:若銀行或平台要求你說明資金來源,它就是你的證明文件。見〈加密貨幣是不是都在洗錢〉裡的凍卡風險說明。
不申報會怎樣?
漏報所得可能面臨補稅與罰鍰。而且要理解一個趨勢:各國稅務資訊交換與平台申報義務都在加強,合規平台依法留存並在必要時提供客戶資料。「查不到」這個假設,一年比一年不可靠。
報稅實務上最常卡住的地方
Q:我只買了幾萬塊,需要理會這些嗎? 金額小、沒有賣出實現損益時,通常不會有申報問題。但紀錄的習慣要從第一天養成,等到金額變大再回頭補資料會非常痛苦。
Q:長期持有不賣,要繳稅嗎? 未實現的帳面獲利不課稅。稅務事件發生在處分的時點。
Q:用加密貨幣付款買東西呢? 這同樣是一次處分,理論上涉及當下的損益實現。
Q:專法通過後稅制會改嗎? 有可能。國際上多數國家已建立明確的虛擬資產課稅規則,台灣的方向也在明確化中。這正是保存完整歷史紀錄的理由:制度改變時,你需要能證明自己的取得成本。
Q:交易所會幫我申報嗎? 境內業者依法有相關資料申報義務;境外平台通常不會替你向台灣稅局申報,但這不代表你沒有申報義務。
如果你只做一件事
台灣沒有虛擬資產專屬稅制,所以前面那兩個分岔會跟著你的交易方式跑,而制度本身還在動:境內交易多半落在財產交易所得,境外平台多半走海外所得與最低稅負制,門檻金額則逐年調整,真要申報時請以國稅局當年的公告為準。達到申報門檻也不等於一定要繳稅,基本所得額另外還有數百萬元的免稅額度。
會變的部分先放著,有一件事不受影響:從第一筆交易開始,把紀錄留下來。 現在做只花幾分鐘;等到哪天需要證明取得成本,往往已經補不回來了。
稅務屬於「決定之後」的實務問題。如果你還在評估要不要參與,請先看〈為什麼身邊有人賠光〉。
資料來源
本站內容僅供理解與參考,不構成投資、稅務或法律建議。實際申報請依財政部與國稅局最新規定,必要時請諮詢專業人士。