Rreziqet dhe çmimi që paguhet
Tatimi mbi Bitcoin në Shqipëri: si trajtohet fitimi
Fitimi nga shitja e aseteve virtuale trajtohet si e ardhur e tatueshme dhe deklarohet vjetore. Ja logjika e llogaritjes, momentet që numërohen si shitje, dhe dokumentet që duhen mbajtur nga transaksioni i parë.
"A duhet të paguaj tatim kur shes me fitim?" Përgjigjja e shkurtër: po, fitimi nga shitja e aseteve virtuale trajtohet si e ardhur e tatueshme.
Përgjigjja e gjatë ka disa hollësi që shumica nuk i di, dhe një pjesë praktike që duhet nisur sot pavarësisht se sa keni investuar.
Shumë e rëndësishme: rregullat dhe interpretimet ndryshojnë, dhe situata juaj mund të ketë veçori. Këtu jepet korniza e të kuptuarit. Për deklarim konkret, mbështetuni te njoftimet më të fundit të administratës tatimore dhe, kur shumat janë të mëdha ose rasti i ndërlikuar, konsultohuni me një kontabilist.
Logjika bazë
Ligji shqiptar për tatimin mbi të ardhurat trajton fitimin nga shitja e aseteve virtuale si fitim kapital, i tatueshëm me një normë të sheshtë prej 15%.
Baza e llogaritjes është e thjeshtë në parim:
Çmimi i shitjes − kostoja e blerjes − shpenzimet e nevojshme (p.sh. komisionet) = fitimi i tatueshëm
Dy pasoja që duhen kuptuar mirë:
- Tatohet fitimi i realizuar, jo vlera në ekran. Nëse nuk keni shitur, nuk ka ngjarje tatimore, sado të jetë rritur pozicioni.
- Duhet të dini koston tuaj të blerjes. Pa të, nuk llogaritet dot fitimi, dhe barra e provës është mbi ju.
Cilat momente numërohen si "shitje"?
Këtu bëhen gabimet më të shpeshta.
Një: këmbimi i një monedhe me një tjetër. Nëse shkëmbeni Bitcoin me Ethereum, kjo është një veprim disponimi: llogaritet fitimi ose humbja në momentin e këmbimit, duke përdorur vlerën në lekë atë ditë. "Nuk i nxora nga kripto, pra nuk numërohet" është keqkuptim.
Dy: pagesa për mallra ose shërbime me kriptomonedha. Edhe kjo është disponim i aktivit.
Tre: tërheqja në bankë nuk është kriteri. Shumë njerëz mendojnë se detyrimi lind vetëm kur paratë ulen në llogarinë bankare. Momenti i realizimit është ai që vlen, jo lëvizja e parave në bankë.
Katër: monedhat e marra pa blerje. Ato që vijnë nga minimi, nga pengu ose nga shpërndarjet falas kanë trajtim më të ndërlikuar, sepse mund të prekin edhe momentin e marrjes edhe shitjen e mëvonshme. Për minimin në shkallë të vogël ka pasur lehtësira të parashikuara për një periudhë kalimtare; nëse ju përket ky rast, verifikojeni posaçërisht, mos u mbështetni në përshkrime të përgjithshme.
Si deklarohet?
Fitimet kapitale të individit deklarohen në deklaratën individuale vjetore të të ardhurave, që dorëzohet për vitin e mëparshëm brenda afatit të përcaktuar (tradicionalisht deri më 30 prill).
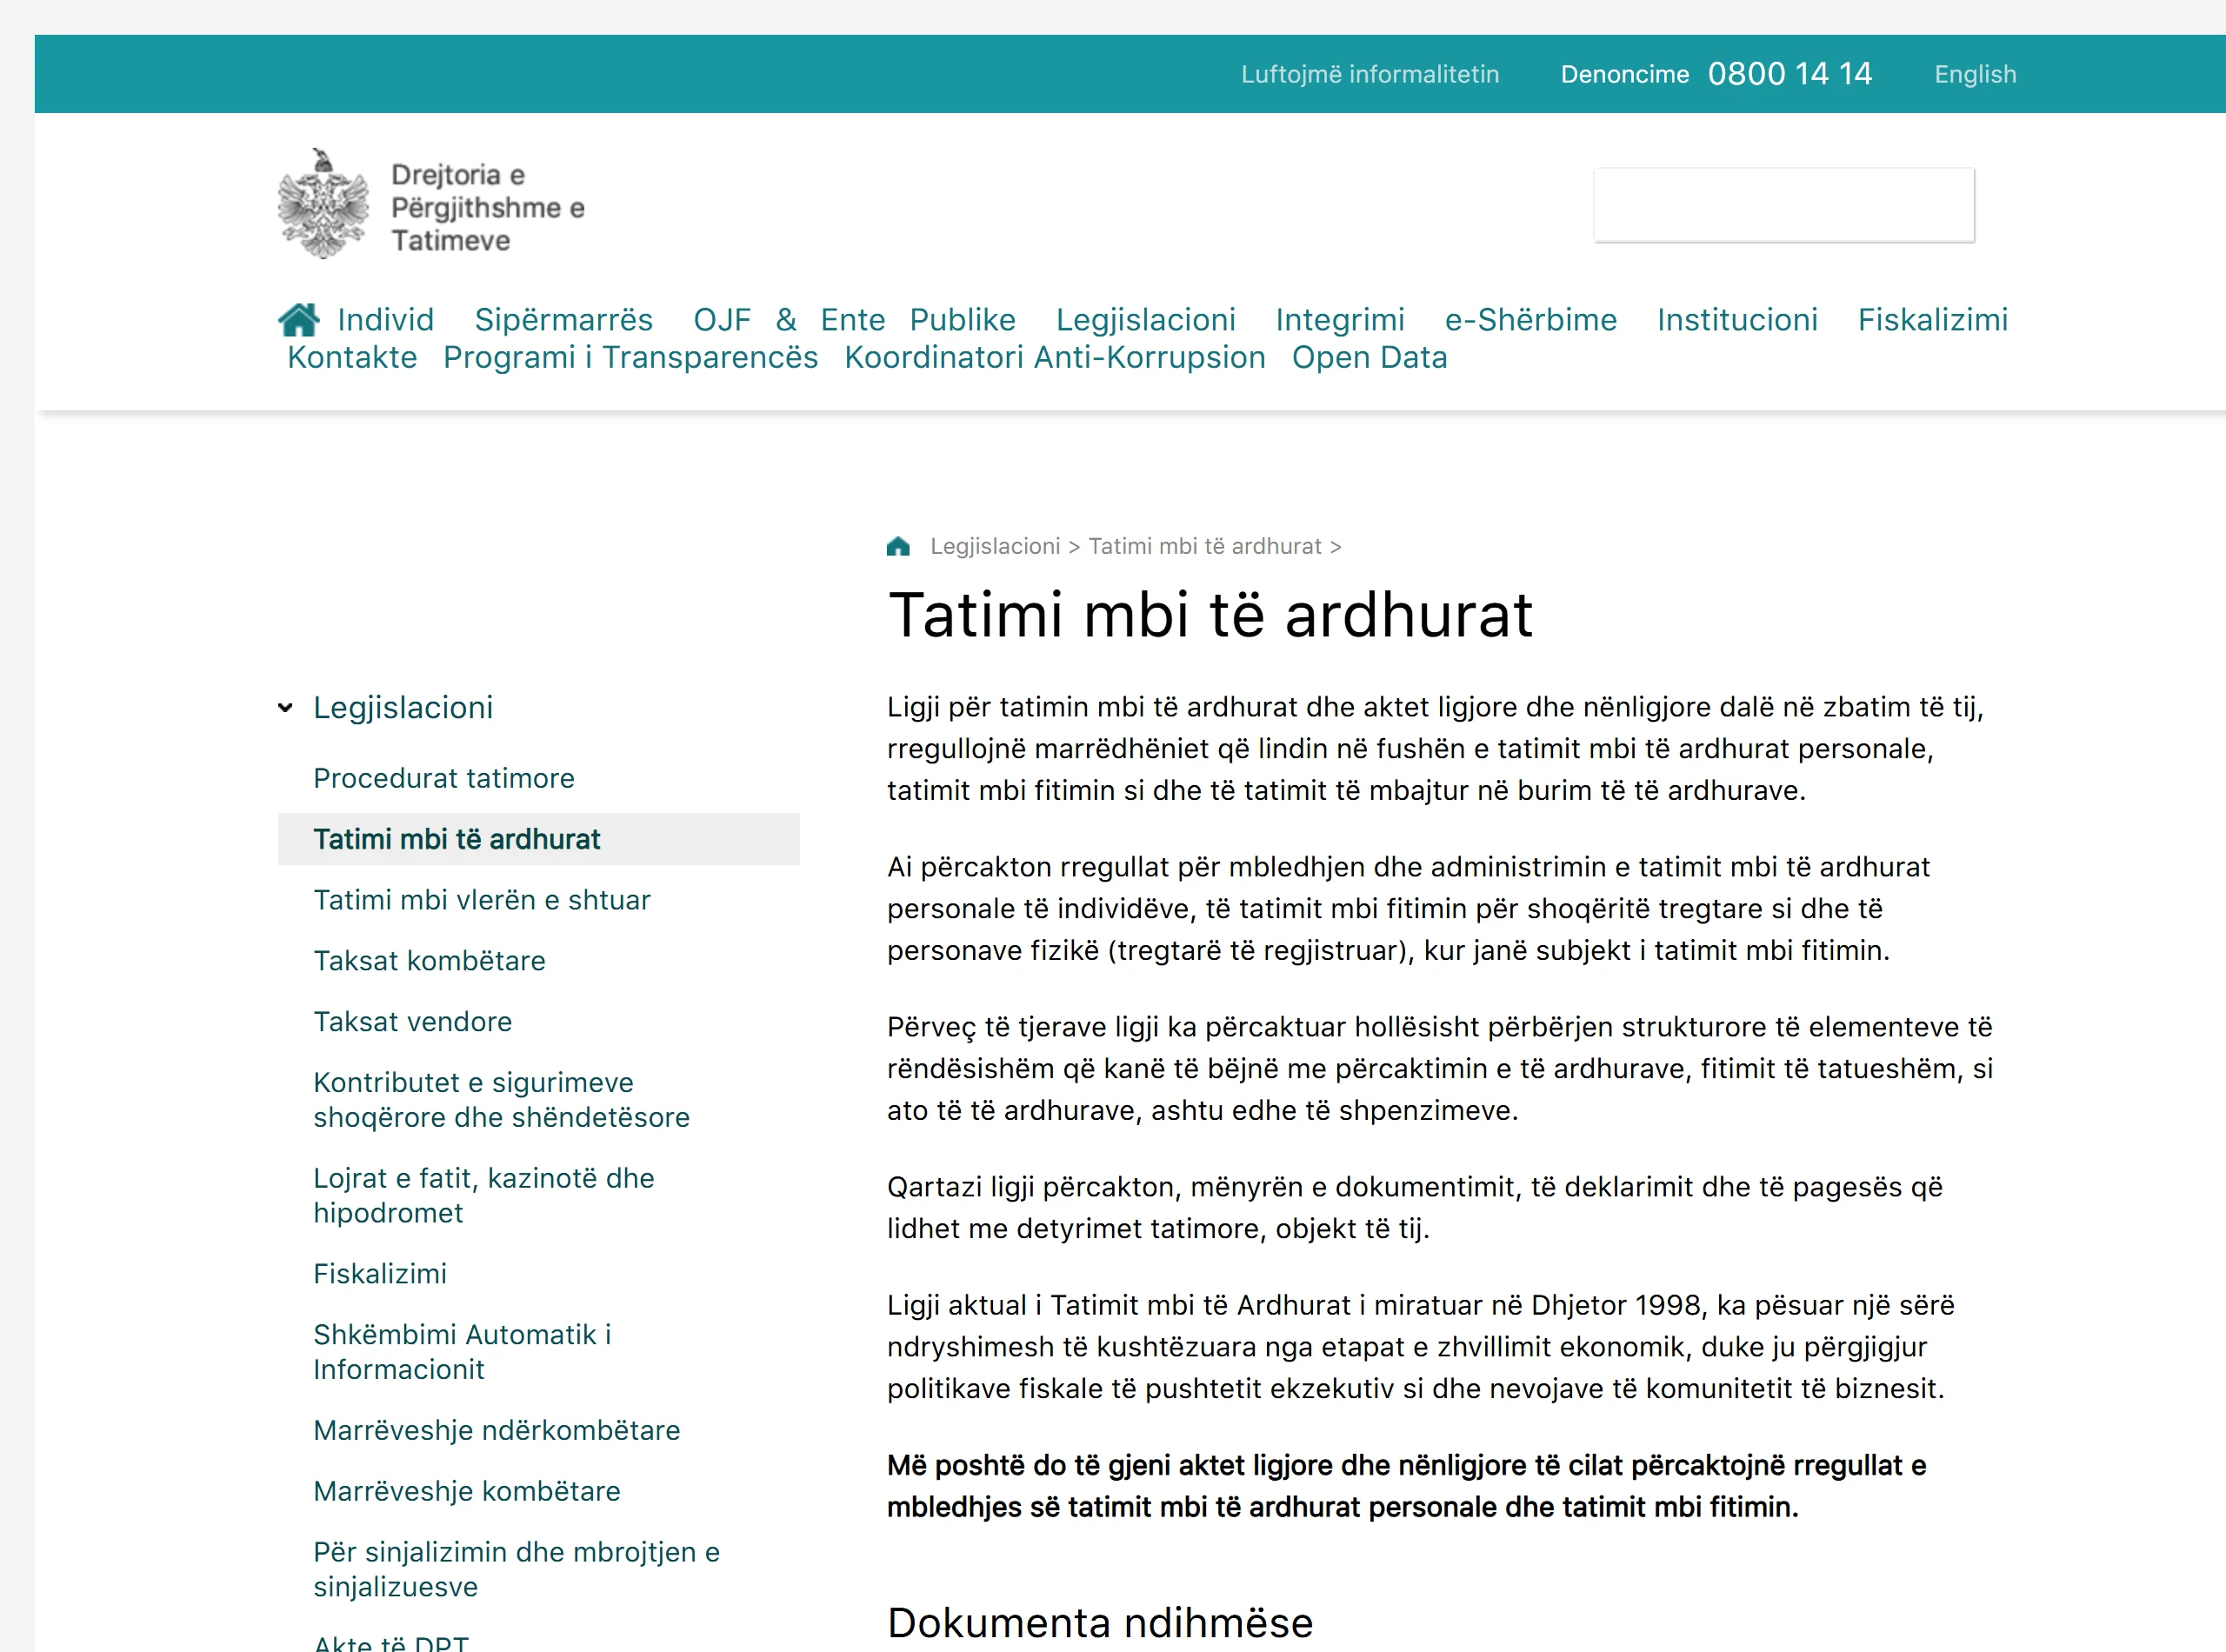
Rubrika "Tatimi mbi të ardhurat" te faqja e Drejtorisë së Përgjithshme të Tatimeve. Aty shkruhet se ligji rregullon tatimin mbi të ardhurat personale dhe tatimin mbi fitimin, dhe poshtë tij varen aktet ligjore e nënligjore që e zbatojnë; në shtyllën e majtë ato janë të arkivuara sipas viteve, deri te "Akte të vitit 2025". Kjo është adresa ku duhet kontrolluar teksti në fuqi përpara se të deklaroni, sepse rregullat ndryshojnë dhe ky tekst përshkruan gjendjen në kohën e shkrimit. (Pamje nga tatime.gov.al, shtator 2026.)
Kjo do të thotë se përgjegjësia e llogaritjes është juaja. Platformat ndërkombëtare nuk deklarojnë në emrin tuaj te administrata shqiptare, por kjo nuk e heq detyrimin tuaj.
Nëse tregtoni shumë shpesh
Kur veprimtaria merr karakter të përsëritur dhe organizuar (për shembull blini e shisni vazhdimisht si zanat, ose ndërmjetësoni për të tjerë kundrejt diferencës), trajtimi mund të kalojë nga fitimi kapital i individit te veprimtaria ekonomike, me detyrimet përkatëse të regjistrimit dhe tatimit.
Nuk ka një numër fiks veprimesh që e përcakton këtë; vlerësohen shpeshtësia, vëllimi dhe fakti nëse i ofroni shërbim publikut. Blerjet e rastit nuk bien këtu, por "po i blej edhe një shokut me një diferencë të vogël" është veprimtari tjetër.
Çfarë duhet ruajtur, dhe pse pikërisht kjo pjesë vlen më shumë
Platformat nuk i ruajnë përgjithmonë të dhënat tuaja, llogaria mund të bëhet e paarritshme, dhe barra e provës është mbi ju.
Të paktën çdo tremujor, eksportoni dhe ruani:
- Historikun e plotë të transaksioneve: data, monedha, sasia, çmimi njësi, komisioni. Shumica e platformave lejojnë eksport në CSV.
- Lëvizjet e hyrjes dhe daljes në para: nxjerrja e llogarisë bankare të përputhet me të dhënat e platformës.
- Tabelën e kostove: ndiqni një metodë të njëjtë (për shembull "i pari i blerë, i pari i shitur") që të keni gjithnjë koston e njohur.
- Të dhënat e transfertave në zinxhir: identifikuesit e transaksioneve.
- Pasqyrat mujore ose fotografitë e gjendjes.
Ruajini së paku pesë vjet dhe jashtë platformës: një kopje lokale dhe një në re.
Funksioni i eksportit ka emra të ndryshëm nga platforma në platformë; zakonisht ndodhet nën faqen e aseteve ose të portofolit, si "Historiku i transaksioneve", "Historiku" ose "Raporte". Tri gjëra harrohen më shpesh: intervali kohor zakonisht shfaq vetëm periudhën e fundit, ndaj duhet ta zgjatni deri te dita kur hapët llogarinë; blerjet e shitjet, P2P-ja, hyrjet e daljet në para dhe komisionet janë shpesh raporte të veçanta, prandaj një skedar i vetëm nuk mjafton; dhe hapeni skedarin sapo ta shkarkoni për të parë nëse i ka të pesta kolonat, sepse disa raporte të thjeshtuara nuk e kanë çmimin për njësi, dhe pa të kostoja nuk llogaritet. Kur t'ju duhet për deklaratë, mund të jetë vonë: llogaria mund të mos hapet më.
Ky dosje ka edhe një përdorim të dytë: kur banka ose platforma ju kërkon të shpjegoni origjinën e fondeve, ajo është prova juaj; shih Kriptomonedhat dhe pastrimi i parave.
Nëse nuk deklaroni
Mosdeklarimi i të ardhurave sjell detyrim për tatimin e padeklaruar plus gjoba. Dhe një prirje që duhet kuptuar: shkëmbimi ndërkombëtar i informacionit tatimor dhe detyrimet raportuese të platformave po forcohen çdo vit. Supozimi "nuk merret vesh" bëhet gjithnjë e më i pasigurt.
Ku ngecin më shpesh deklarimet
Kam blerë vetëm pak, a duhet të merrem me këtë? Nëse nuk keni shitur, zakonisht nuk lind detyrim. Por zakoni i dokumentimit duhet nisur nga dita e parë, sepse kthimi prapa për të rindërtuar të dhëna të vjetra është shumë i mundimshëm.
Nëse mbaj gjatë pa shitur, paguaj tatim? Fitimi i parealizuar nuk tatohet. Ngjarja tatimore lind në momentin e disponimit.
Po humbjet, a zbriten? Trajtimi i humbjeve varet nga rregullat e kategorisë përkatëse të të ardhurave dhe kërkon dokumentacion të plotë. Pyeteni konkretisht për rastin tuaj.
A ma bën llogaritjen platforma? Disa nxjerrin raporte ndihmëse, por ato nuk janë deklarata tatimore shqiptare dhe nuk zëvendësojnë llogaritjen tuaj në lekë.
Do të ndryshojë regjimi në të ardhmen? Shumë vende po i saktësojnë rregullat për asetet virtuale, dhe kjo mund të ndodhë edhe këtu. Pikërisht kjo është arsyeja për të ruajtur historikun e plotë: kur ndryshojnë rregullat, ju duhet të provoni koston tuaj të blerjes.
Vija e kuqe e tatimeve
- Fitimi nga shitja e aseteve virtuale trajtohet si fitim kapital me normë 15%, i deklaruar në deklaratën individuale vjetore.
- Këmbimi monedhë me monedhë numërohet, dhe tërheqja në bankë nuk është kriteri.
- Shifrat dhe interpretimet ndryshojnë; mbështetuni te administrata tatimore dhe te një profesionist kur shuma është e madhe.
- Pavarësisht regjimit, gjëja më e rëndësishme është një: ruani dokumentacionin që nga transaksioni i parë.
Tatimi është problem i fazës "pasi vendosët". Nëse jeni ende duke peshuar, lexoni Pse humbasin njerëzit para.
Burime
Përmbajtja e kësaj faqeje shërben vetëm për informim dhe nuk përbën këshillë investimi, tatimore apo juridike. Për deklarim konkret zbatoni rregullat në fuqi dhe konsultoni një profesionist.