Rreziqet dhe çmimi që paguhet
Sa para të fus në kriptomonedha? Llogarisni shumën që mund ta humbni pa ju prekur jetën
“Vetëm para të lira” – po sa janë? Hiqni rezervën për emergjencat, paratë e këtij viti dhe borxhet me interes, pastaj shihni sa muaj kursim ju duhen për ta rimbushur humbjen dhe provojeni me rënien 50% të Bitcoin. Me shifrat e INSTAT për shpenzimet e familjes.
“Fusni vetëm para që mund t’i humbisni” – këtë e kemi dëgjuar të gjithë. Por askush nuk ju thotë sa janë këto para për ju. Ky shkrim nuk jep përqindje. Me tre hapa, nga llogaria juaj dhe shpenzimet e shtëpisë, fjalia “edhe po t’i humbas, jeta ime nuk ndryshon” kthehet në një shifër që mund ta shkruani në letër.
Përfundimi që në fillim: kjo shifër zakonisht del më e vogël se ç’e mendoni. Dhe nuk llogaritet duke u nisur nga “sa dua të fitoj”, por duke zbritur paratë që nuk duhen prekur kurrë.
Pse jo thjesht “5% ose 10% e kursimeve”?
Në internet shihen shpesh rregulla si “jo më shumë se 5%” ose “maksimumi 10%”. Janë të lehta për t’u mbajtur mend, por harrojnë dy gjëra:
- Të njëjtat 500.000 lekë nuk kanë të njëjtën peshë për këdo. Dikush jeton vetëm me qira, dikush paguan shkollën e fëmijës muajin tjetër, dikush tjetër dërgon para çdo muaj te prindërit. Humbja që përballon secili është krejt e ndryshme.
- Përqindja tërheq lart. Kur në mendje keni “10%”, kufiri shndërrohet lehtë në objektiv.
Prandaj më poshtë e bëjmë të kundërtën: zbresim një nga një paratë që nuk preken, dhe vetëm ajo që mbetet hyn në diskutim.
Hapi 1: hiqni tri shuma që nuk preken
1. Rezerva për emergjencat
Paratë që ju mbajnë në këmbë nëse humbni punën, sëmureni ose familja ka nevojë të papritur. Rregulli i zakonshëm i financave personale është 3 deri në 6 muaj shpenzime jetese. Nuk është ligj, është praktikë; sa më e paqëndrueshme të jenë të ardhurat (punë sezonale, me porosi, biznes i vogël, remitanca nga jashtë), aq më shumë duhet t’i afroheni 6 muajve ose më tepër.
Llogaritja: shpenzimet fikse mujore × numri i muajve. Futni gjithçka: qiranë ose këstin e kredisë së shtëpisë, ushqimin, faturat e dritave dhe ujit, transportin, ndihmën për prindërit – jo vetëm “paratë e xhepit”.
Për një ide të rendit të madhësisë: sipas Anketës së Buxhetit të Familjes 2024 të INSTAT-it (botuar më 6 tetor 2025), një familje mesatare në Shqipëri me 3,1 persona shpenzon për konsum 93.042 lekë në muaj; në qarkun e Tiranës 108.588 lekë, në Kukës 75.048 lekë.
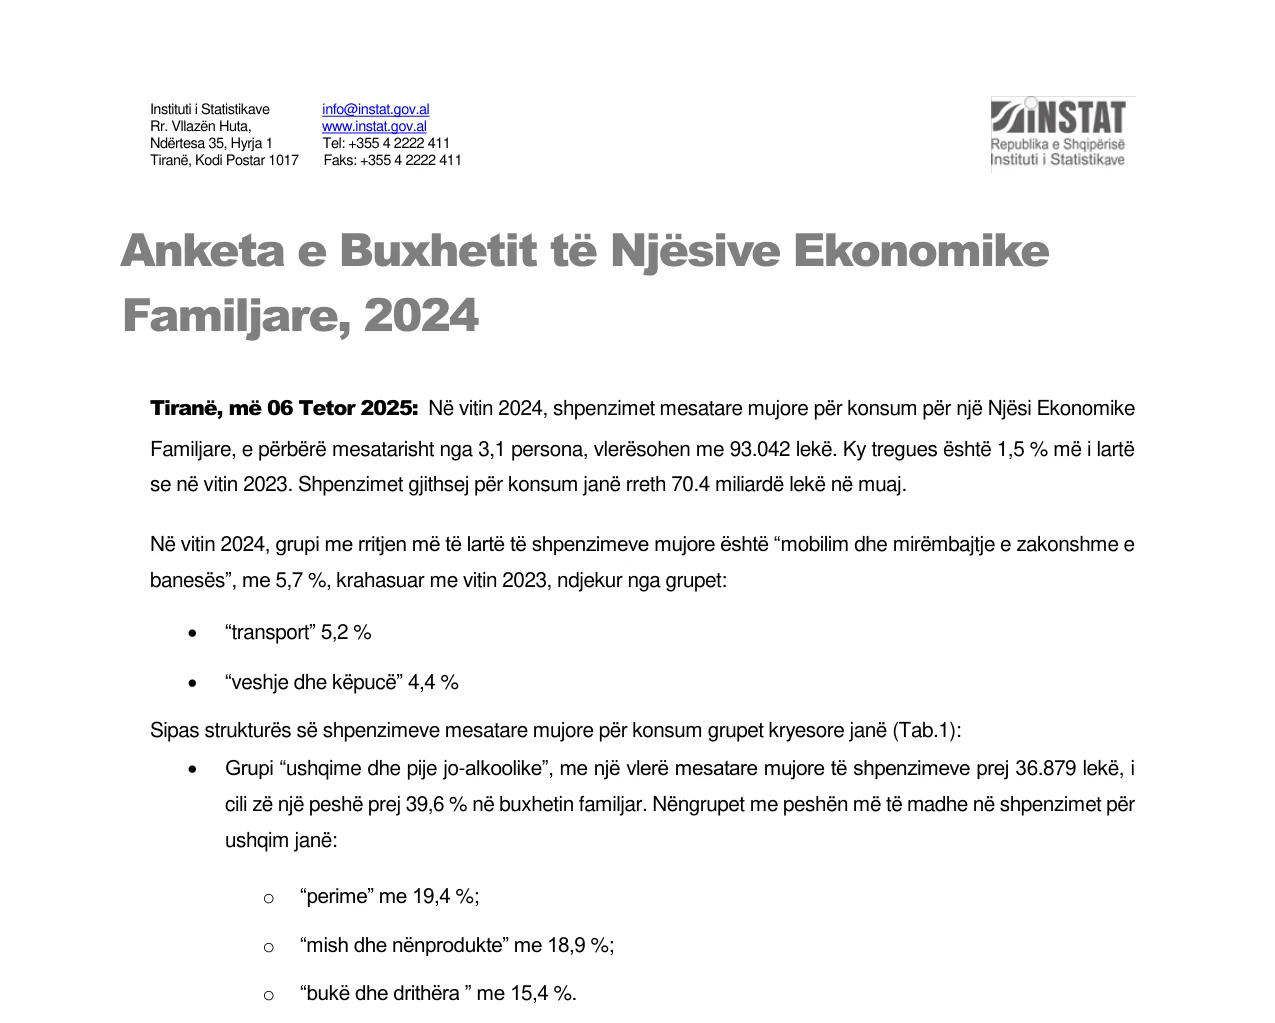
INSTAT, 06.10.2025: 93.042 lekë në muaj shpenzime konsumi për familje mesatare; ushqimi zë 36.879 lekë, ose 39,6% të buxhetit.
Me këtë mesatare, rezerva 3–6 mujore do të ishte afërsisht 279.000 deri në 558.000 lekë. Kjo është vetëm për të parë shkallën – mesatarja përfshin familje të mëdha e të vogla, qytet e fshat. Llogaritni me shpenzimet tuaja reale.
2. Paratë që ju duhen brenda një viti
Shkolla, dasma, makina, rikonstruksioni i shtëpisë, pushimet, kaparja për apartament. Çdo gjë që do ta shpenzoni brenda 12 muajve nuk është para për rrezik. Arsyeja: pas një rënieje, kriptomonedhat shpesh kanë dashur më shumë se një vit për t’u rikuperuar (rëniet e Bitcoin dhe sa zgjatën i kemi përmbledhur te katër rëniet mbi 70% dhe sa mund të humbisni me Bitcoin). Tregu nuk pret derisa të paguani shkollën.
3. Borxhet me interes të lartë që s’i keni mbyllur
Kartë krediti, kredi konsumatore, blerje me këste. Interesi i këtyre borxheve është i sigurt; fitimi nga kriptomonedhat nuk është. Të blesh një aset që mund të bjerë përgjysmë ndërkohë që vazhdon të paguash interes të sigurt nuk del kurrë me llogari. Nëse keni borxhe të tilla, shlyerja e tyre është “investimi” me fitimin më të sigurt.
Të blesh kripto me para hua (kredi, para nga të afërmit) është rasti më i keq: humbni para që s’i keni pasur dhe duhet t’i ktheni bashkë me interesin. Skenari i parë te leva, një monedhë e vetme, mashtrimi: tre mënyrat si njerëzit humbasin gjithçka nis pikërisht këtu.
Nëse pas këtyre tri zbritjeve mbetet zero ose minus, përgjigjja është e qartë: tani nuk është koha për të blerë. Jo sepse kriptomonedhat janë të këqija, por sepse financat tuaja ende nuk kanë hapësirë për të duruar një humbje.
Hapi 2: sa muaj kursime ju duhen për ta rimbushur humbjen?
Ajo që mbetet nuk është e gjitha për t’u futur. Këtu përdorim një metër tjetër: nëse këto para shkojnë në zero, sa muaj kursim ju duhen për t’i rikthyer?
Formula është një rresht:
shuma e investuar ÷ sa kurseni realisht në muaj = muajt që duhen për ta rimbushur humbjen
Avantazhi i këtij metri është se lidhet me jetën tuaj. Me 100.000 lekë të investuara, kush kursen 50.000 lekë në muaj e rimbush në 2 muaj; kush kursen 10.000 lekë do 10 muaj. Për të parin është keqardhje, për të dytin gati një vit punë që shkon dëm.
Sa muaj janë të pranueshëm nuk ka përgjigje standarde. Pyetja praktike është: “Për sa muaj mund të punoj kot pa i prekur familjes asgjë?” Shumica, kur përgjigjen sinqerisht, thonë një deri në tre muaj.
Kujdes: kursimi real nuk është paga minus qiraja. Është ajo që mbetet në llogari në fund të muajit pas çdo shpenzimi – shikojeni te lëvizjet e tre muajve të fundit në bankë, jo te ajo që “duhet të mbetet”.
Hapi 3: provojeni me rënie që kanë ndodhur vërtet
Kufiri është vendosur. Kontrolli i fundit bëhet me një rënie reale: çfarë do të bënit nëse kjo shumë bie përgjysmë?
Nuk është hipotezë. Kulmi i fundit i Bitcoin ishte në fillim të tetorit 2025, rreth 124.700 dollarë; në qershor 2026 ra deri në rreth 59.500 dollarë – mbi 50% më poshtë brenda tetë muajve (çmimet historike në CoinGecko). Dhe Bitcoin është nga më pak të luhaturit; monedha të tjera bien 70–80% e më shumë mjaft shpesh.
Vendosni shumën nga hapi 2 dhe pyesni veten:
- Kur vlera të jetë përgjysmuar, do ta hap aplikacionin në mes të natës? Nëse po, shuma duhet të jetë më e vogël.
- Do të më shkojë mendja “të blej edhe pak që të ul mesataren”, dhe kështu të fus gjithnjë e më shumë? Nëse po, shkruajeni kufirin në letër dhe vendosni që nuk shtoni.
- Nëse nuk rikthehet për dy vjet, a do të më duhet të ndryshoj diçka në jetën time? Nëse po, shuma është shumë e madhe.
Vetëm kur u përgjigjeni të trevë me qetësi, shifra kalon provën.
Tre hapat në një shembull me lekë
Shembulli është i trilluar, me shifra të zgjedhura që llogaritja të kuptohet lehtë:
| Zëri | Shuma (lekë) |
|---|---|
| Kursimet aktuale | 900.000 |
| Minus: rezerva (shpenzime 80.000 × 6 muaj) | -480.000 |
| Minus: shkolla e vitit tjetër dhe riparimi i makinës | -150.000 |
| Minus: kredia konsumatore e mbetur | -170.000 |
| Mbeten për t’u marrë në konsideratë | 100.000 |
| Kursimi real në muaj | 20.000 |
| Muajt e pranueshëm për rimbushje | 3 |
| Kufiri sipas kursimit (20.000 × 3) | 60.000 |
Kufiri përfundimtar është më i vogli nga të dy: 60.000 lekë. Nëse në provën e hapit 3 kuptoni se “po të bjerë në 30.000 nuk do të fle dot”, ulni edhe më. Nëse këto 60.000 lekë do t’i blini njëherësh apo me pjesë është pyetje tjetër; më mirë vendoset veçmas nga “sa”.
Kur duhet ta rillogaritni shumën
- Kur ndryshojnë dukshëm të ardhurat ose shpenzimet: punë e re, martesë, fëmijë, filloni të mbani shtëpinë.
- Kur ndryshon një plan i madh shpenzimi: blerje shtëpie, studime jashtë.
- Pasi kriptomonedhat tuaja janë rritur shumë: nëse 60.000 lekë u bënë 200.000, rreziku juaj tani është 200.000, jo shuma që llogaritët. Pyetja nuk është “a do të vazhdojë të rritet”, por “a mund t’i humbas këto 200.000 pa problem?” Kur shisni, mbani parasysh edhe tatimin mbi fitimin – e kemi shpjeguar te si trajtohet fitimi nga Bitcoin në Shqipëri.
Pyetje që bëhen shpesh për shumën e parë
A mund të filloj me 1.000 ose 2.000 lekë? Po. Një shumë aq e vogël sa të mos ndihet është zgjedhje e arsyeshme, sidomos për ata që duan vetëm të kuptojnë si funksionon. Kujdes me komisionet: me shuma shumë të vogla, tarifat fikse të blerjes, shitjes dhe tërheqjes zënë pjesë të madhe.
Kam pak kursime, por pagë të qëndrueshme. A mund të blej tani dhe ta mbledh rezervën më vonë? Më mirë jo në këtë rend. Rezerva ekziston që, kur ndodh e papritura, të mos detyroheni të shisni asgjë. Nëse e papritura bie pikërisht kur çmimi është përgjysmuar, do të shisni në pikën më të ulët.
Po nëse e blejmë bashkë si familje? Secili që vë para duhet ta bëjë llogarinë me situatën e vet. Ajo që për ju është “keqardhje”, për një të afërm mund të jenë paratë e muajit.
A janë “para të lira” paratë që dërgojnë të afërmit nga jashtë? Vetëm nëse kalojnë të tre hapat si çdo para tjetër. Nëse familja jeton me to, ato janë shpenzime jetese, jo para për rrezik.
Pasi të keni vendosur shumën, hapi tjetër është të pyesni nëse vërtet doni të blini: a duhet të blini Bitcoin? Katër shtresa vetëkontrolli.
Burimet
- INSTAT, “Anketa e Buxhetit të Njësive Ekonomike Familjare, 2024”, njoftim për shtyp, 06.10.2025: https://www.instat.gov.al/media/dwvpju10/abnjef_2024_alb.pdf
- CoinGecko, çmimet historike të Bitcoin: https://www.coingecko.com/en/coins/bitcoin/historical_data