風險與代價
我該投入多少錢買加密貨幣?用「賠光也不影響生活」反推出一個具體數字
「只拿閒錢」到底是多少?先扣掉預備金、一年內要用的錢和高利負債,再用「賠光要幾個月才補得回」定上限,最後拿比特幣八個月跌掉五成的真實跌幅壓力測試,附台灣家庭收支數字試算。
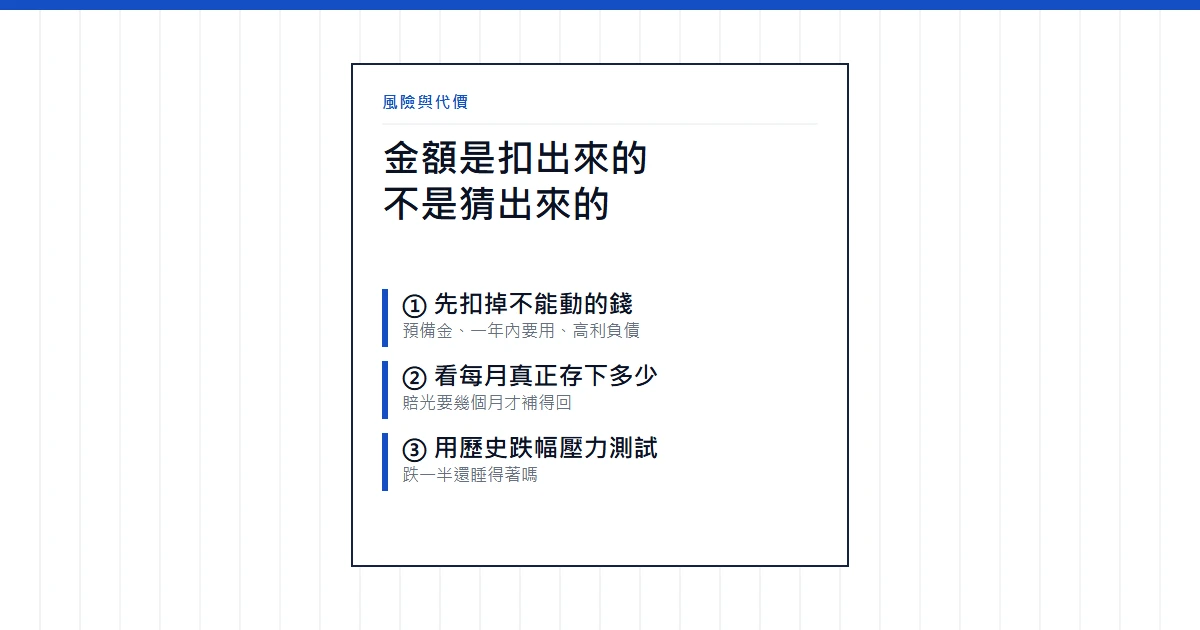
「只拿閒錢投資」這句話大家都聽過,問題是閒錢到底是多少,沒有人替你算。這篇不給比例,而是用三個步驟,從你自己的帳戶和生活開銷,把「就算賠光也不影響生活」這句話換成一個寫得出來的數字。
先說結論:這個數字通常比你心裡想的小,而且它不是從「想賺多少」往回推,而是從「哪些錢絕對不能動」往下扣。
為什麼不直接說「拿收入的幾成」
網路上常見「拿可支配資產的 5%」「不超過 10%」這類比例。比例方便記,卻忽略了兩件事:
- 同樣是 100 萬存款,處境差很多。 單身租屋、下個月要繳學費、家裡有長輩要照顧,三個人能承受的損失完全不同。
- 比例會讓人往上靠。 一旦心裡有「10%」這個上限,很容易就把上限當成目標。
所以下面的做法是倒過來:先把不能動的錢一塊一塊扣掉,剩下的才有資格談。
第一步:先扣掉三筆不能動的錢
1. 緊急預備金
失業、生病、家裡臨時要用錢時能撐住的那筆錢。常見的說法是保留 3 到 6 個月的生活開銷,這是理財上的經驗法則,不是法規;收入越不穩定(接案、業務、自營),越該往 6 個月以上靠。
算法很直接:每月固定開銷 × 你要保留的月數。房租或房貸、保費、伙食、交通、孝親費都要算進去,不是只算「零用錢」。
2. 一年內確定要用的錢
學費、婚禮、換車、裝潢、出國、房子頭期款。只要是一年內會花掉的,就不屬於可以冒險的錢。原因很簡單:加密貨幣跌下去之後,常常要一年以上才回得來(比特幣歷次回撤花了多久才回來,整理在〈比特幣歷史回撤與你該投入多少〉),你沒有辦法要求市場在你繳學費之前回本。
3. 還沒還完的高利負債
信用卡循環、現金卡、信用貸款。這些債的利息是確定要付的,加密貨幣的報酬卻不確定。拿錢去買一個可能跌一半的資產,同時繼續付確定的利息,帳怎麼算都不划算。 有這類負債,先還債就是報酬最確定的「投資」。
用借來的錢買幣(信貸、保單借款、跟家人借)是最該避免的情況:賠掉的是你沒有的錢,還要連本帶利還回去。站內〈槓桿爆倉、單押歸零、殺豬盤——賠光的三條老路〉第一條路就是從這裡開始的。
扣完這三筆,如果剩下是零或負數,答案就出來了:現在不是買的時候,不是因為加密貨幣不好,而是你的財務還沒有可以承受虧損的空間。
第二步:用「賠光要幾個月才補得回」定出上限
扣完之後剩下的錢,並不是全部都可以拿去買。這一步換一把尺:如果這筆錢歸零,你要靠每月存下來的錢,花幾個月才補得回來?
公式只有一行:
投入金額 ÷ 每月實際存下的錢 = 賠光後需要的回補月數
這把尺的好處是它跟你的生活綁在一起。同樣投入 10 萬元,每月能存 3 萬的人大約 3 個多月補回;每月只能存 5 千的人要 20 個月。前者也許只是可惜,後者可能等於兩年的努力白費。
回補月數要設多少,沒有標準答案,只能自己決定。一個實用的問法是:「白做幾個月,我還能接受、不會影響家人?」 很多人老實回答後,給出的數字是一到三個月。
用台灣的平均數字試算一次
主計總處 2026 年 8 月 14 日公布的 114 年家庭收支調查:每戶可支配所得平均 121.0 萬元、中位數 101.8 萬元;同一份附表裡,每戶消費支出平均 92.0 萬元、儲蓄平均 29.0 萬元。
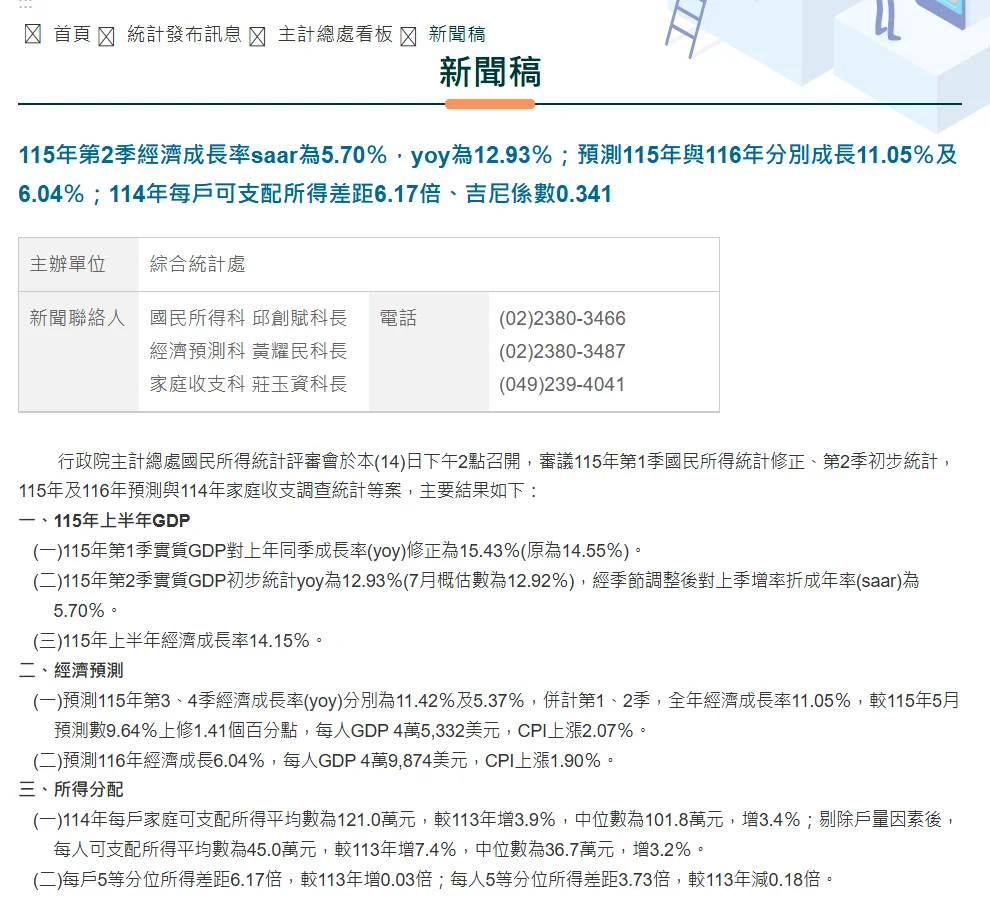
主計總處 115-08-14 新聞稿:114 年每戶可支配所得平均 121.0 萬元、中位數 101.8 萬元,每人可支配所得平均 45.0 萬元。
把「每戶一年儲蓄 29.0 萬元」除以 12,大約是每月存下 2.4 萬元。如果這個家庭能接受的回補月數是 3 個月,上限就是:
2.4 萬 × 3 ≈ 7.2 萬元
這個數字只是示範算法用的,有兩點要注意:
- 平均數會被高所得家庭拉高。 可支配所得的中位數(101.8 萬)就比平均數(121.0 萬)少了將近 20 萬,大多數家庭實際能存的錢比 2.4 萬少。
- 這是「一戶」的數字,不是一個人的。 請一定換成你自己的月存款,而不是拿平均數套用。
第三步:拿歷史跌幅做壓力測試
上限定好了,最後用真實發生過的跌幅檢查一次:這筆錢跌掉一半的時候,你會怎麼做?
這不是假設。比特幣上一輪高點出現在 2025 年 10 月初,約 124,700 美元;到 2026 年 6 月最低跌到約 59,500 美元,八個月內跌掉超過五成(CoinGecko 歷史價格)。比特幣已經是波動相對小的那一個,其他幣種跌七、八成以上很常見。
把第二步算出來的金額代進去問自己:
- 帳面少了一半,我會不會半夜打開 App 看價格? 會的話,金額還可以再小。
- 我會不會想「再買一點攤平」,結果投入越來越多? 會的話,先把上限寫下來,告訴自己不加碼。
- 如果它跌下去兩年都沒回來,我的生活有沒有任何一項要改變? 有的話,就是太大了。
三題都能平靜回答,這個數字才算過關。
用一個例子把三步走完
以下是虛構的示範,數字只為了讓算法好懂:
| 項目 | 金額(TWD) |
|---|---|
| 目前存款 | 600,000 |
| 扣:緊急預備金(每月開銷 4 萬 × 6 個月) | -240,000 |
| 扣:明年要繳的學費與換機車 | -120,000 |
| 扣:信用貸款餘額 | -150,000 |
| 剩下可以考慮的錢 | 90,000 |
| 每月實際存下的錢 | 15,000 |
| 能接受的回補月數 | 3 個月 |
| 回補上限(15,000 × 3) | 45,000 |
最後的上限取兩者中較小的那個:4.5 萬元。如果壓力測試時發現「跌到剩 2 萬多會睡不著」,就再往下調。至於這 4.5 萬是一次買進還是分批買,是另一個問題,跟「該投入多少」分開決定比較不會混在一起。
這個數字什麼時候要重算
- 收入或開銷有明顯變化時:換工作、結婚、生小孩、開始負擔家用。
- 大筆支出計畫改變時:決定買房、出國唸書。
- 持有的幣大漲之後:原本 4.5 萬漲到 15 萬,你承受的風險也跟著變成 15 萬,不再是當初算好的金額。這時要問的不是「會不會繼續漲」,而是「這 15 萬賠光我還能接受嗎」。
還有幾個常被問到的
只投 1、2 千元可以嗎? 可以。金額小到無感也是一個合理選擇,特別是只想先了解怎麼運作的人。要注意的是手續費:金額太小時,買賣和提領的固定費用佔比會變高。
存款不多但每月收入穩定,可以先買再慢慢存預備金嗎? 順序最好不要反過來。預備金的用途就是在意外發生時不必賣掉其他資產;如果意外剛好發生在幣價腰斬的時候,你會被迫在最低點賣出。
家人一起出錢合買呢? 每個出錢的人都要各自用自己的處境算一次。對你來說是「可惜」的金額,對家人可能是生活費。
決定了金額,下一步是確認自己是否真的想買,可以接著看〈比特幣值得買嗎?決定前先過這四層自我檢查〉。
資料出處
- 行政院主計總處,〈115年第2季經濟成長率…114年每戶可支配所得差距6.17倍〉新聞稿與附表 12「家庭收支重要指標」,2026-08-14:https://www.stat.gov.tw/News_Content.aspx?n=3703&s=236591
- CoinGecko 比特幣歷史價格:https://www.coingecko.com/en/coins/bitcoin/historical_data