風險與代價
槓桿爆倉、單押歸零、殺豬盤——賠光的三條老路
賠光的人幾乎不是輸給「市場不好」,而是踩進三種結構性陷阱:槓桿、單押與詐騙。每種劇本完整還原一遍,重點在哪一步還來得及停下來。
你一定聽過某個人在加密貨幣上賠掉大錢的故事。仔細追問細節,你會發現這些故事高度重複。幾乎沒有人是單純因為「買了比特幣然後跌了」而賠光的。
單純持有現貨的人,最壞的情況是帳面虧損七八成,然後等。真正賠光、負債、甚至上社會新聞的,都走了另外三條路。
三種劇本下面完整還原一遍。重點在於標出哪一步還來得及停下來。
劇本一:槓桿,數學上遲早會發生的事
過程
- 起點通常是賺錢。 先用現貨小賺一筆,覺得「我看得懂方向」。
- 嫌太慢。 本金 10 萬,一波賺 20% 是 2 萬。開 10 倍槓桿,同樣的行情就是 20 萬。
- 第一次成功強化信心。 賺到了,於是加大倉位。
- 第一次被清算。 行情反向 10%,本金歸零。但因為前面賺過,覺得「只是運氣不好」。
- 加碼回本。 為了追回損失,提高槓桿或投入更多本金。這是關鍵轉折點。
- 借錢。 動用信貸、信用卡、跟家人借。到這一步,結局幾乎已經確定。
為什麼是必然?
10 倍槓桿代表價格反向約 10% 就清算。比特幣單日波動 5%–10% 是常態,只要你持續玩下去,那一天必然到來。 差別只在於哪一天輪到你。
更糟的是連鎖清算:劇烈波動時大量槓桿部位被強平,強平的賣單再壓低價格,觸發下一批清算。所以下跌經常是垂直的,「來不及反應」是常態而非藉口。
可以停下來的節點
- 第 2 步:問自己為什麼嫌慢。答案通常是「本金太少」,但槓桿不會解決本金太少的問題,只會加速它歸零。
- 第 5 步:這是最後的機會。「用更大的風險追回損失」是所有賠光故事的共同轉折。 一旦出現這個念頭,正確做法是離開螢幕,而不是調整參數。
- 第 6 步之前:借錢投資高波動資產,等於把時間限制加在一個你無法控制的東西上。
劇本二:單押,把全部希望放在一個標的上
過程
- 聽到一個故事。 朋友、社群、網紅提到某個幣「即將爆發」,通常附帶技術願景或名人關聯。
- 看到它真的在漲。 這是最有說服力的證據,也是最危險的證據。
- 小額試水,賺了。 於是相信自己找到了門路。
- 重倉投入。 把大部分資金換成這一個幣,有時甚至賣掉比特幣去換。
- 開始下跌。 社群說是洗盤,KOL 說是機會。你會傾向相信,因為承認錯誤的代價太大。
- 流動性消失。 想賣時發現賣壓稍大價格就崩,或深度不足根本賣不掉。
- 歸零或長期趨近於零。
為什麼會這樣?
〈加密貨幣有幾種〉裡提過,這類幣多半符合幾個特徵:籌碼集中在少數地址、沒有真實使用者、收益來自後進場的人。你看到的「上漲」,常常是少量流通籌碼被拉抬的結果。
而你之所以會聽到這個機會,本身就是訊號:推廣行為需要有人接手。
可以停下來的節點
- 第 1 步:問三個問題(不持有它會怎樣?誰手上有多少?收益從哪來?)。答不出來就不要買。
- 第 4 步:永遠不要把單一標的的部位放大到「它歸零我會很痛」的程度。
- 第 5 步:分辨「我在等它回來」和「我不想承認我錯了」。這兩者感覺一樣,結果不一樣。
劇本三:詐騙,受害者往往是聰明人
這是台灣受害金額最高的一類,而且高學歷、有投資經驗的人反而是主要目標,因為他們有資產,也因為他們自信。
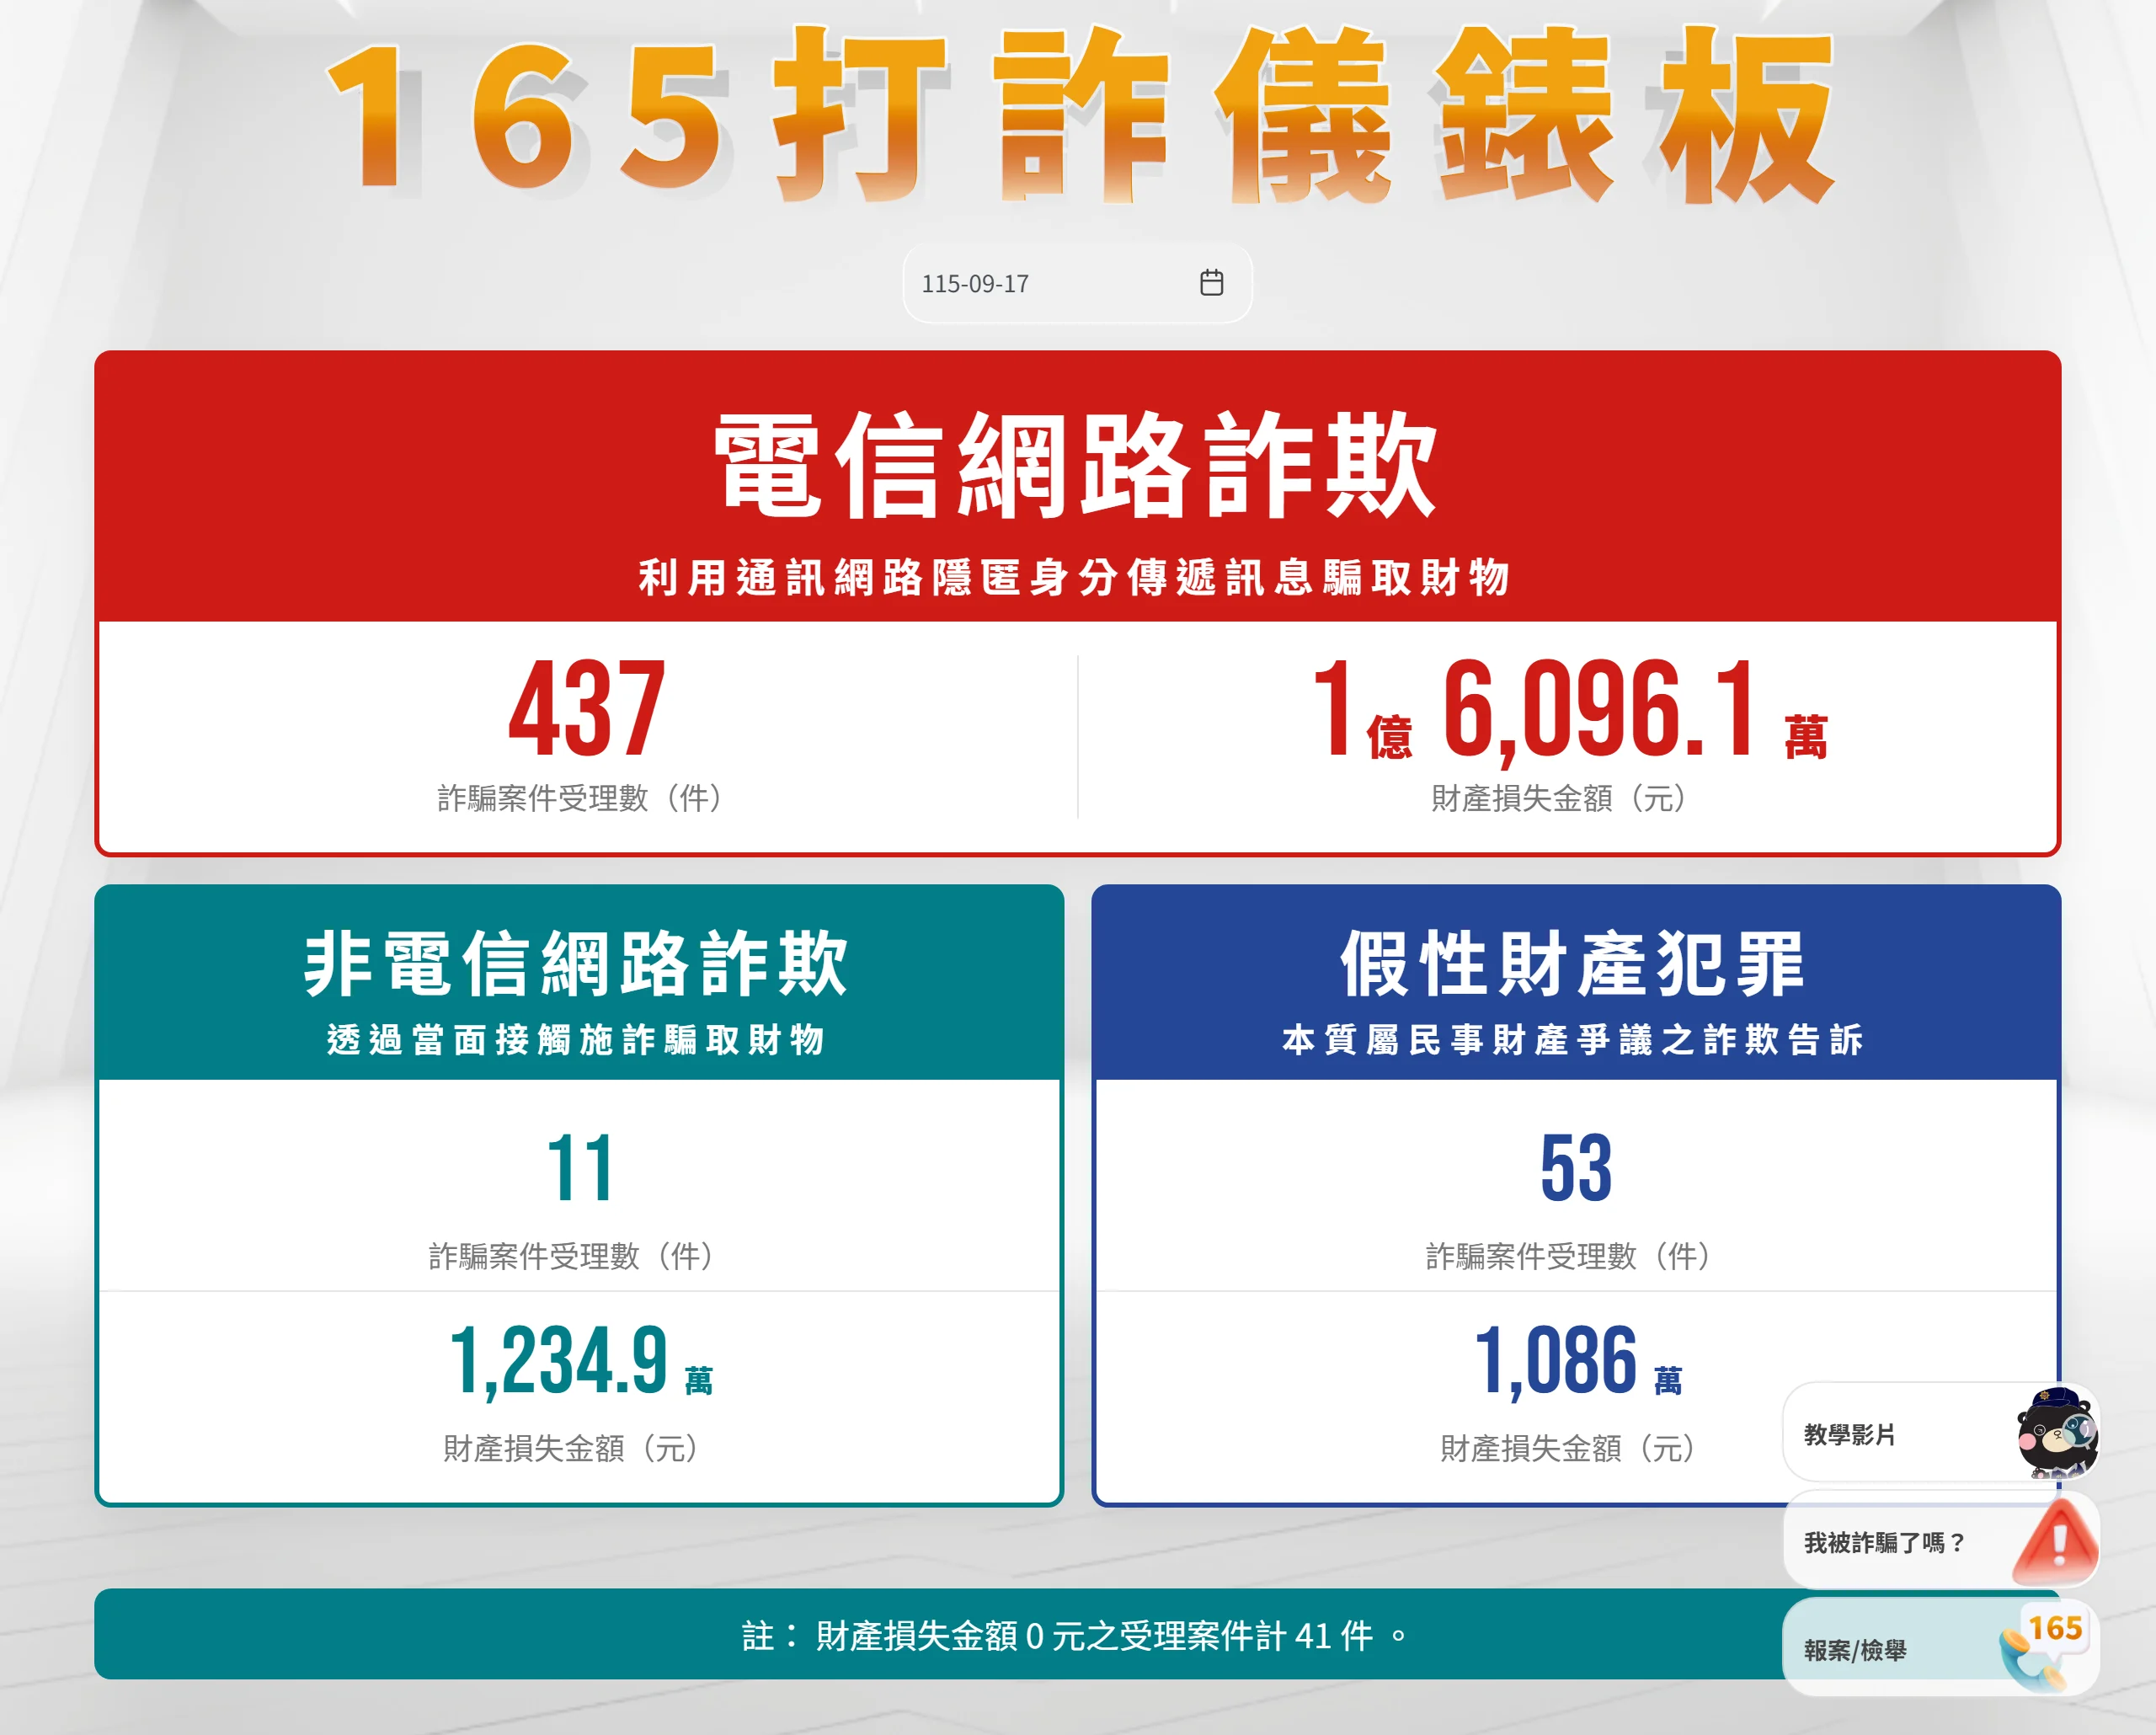
警政署 165 打詐儀錶板的單日畫面(民國 115 年 9 月 17 日)。光是這一天,電信網路詐欺受理 437 件、財產損失 1 億 6,096.1 萬元;另有非電信網路詐欺 11 件、損失 1,234.9 萬元,假性財產犯罪 53 件、損失 1,086 萬元;註記還說明財損 0 元的受理案件另有 41 件。以上全部發生在同一天。所以「詐騙離我很遠」這個直覺,和公開數字對不上。(畫面擷取自 165dashboard.tw,2026 年 9 月。)
殺豬盤的完整過程
- 接觸。 交友軟體、社群私訊、投資討論群,甚至誤加的 LINE 群。對方形象良好、談吐正常,幾週內完全不提投資。
- 建立信任。 分享生活、關心近況。這一階段可能持續一到三個月。
- 不經意地展示獲利。 「我最近在做一個東西,收益還不錯」。由你主動問起,不是他主動推銷。這是設計過的。
- 引導到指定平台。 那是一個做得很完整的假網站或假 App,有行情圖、有客服、有你的帳戶餘額。
- 小額試水並成功提領。 這是整套騙局的核心。 你會因此相信平台是真的。
- 加碼。 在「限時機會」「內部額度」的推動下投入大筆資金,帳面數字漂亮地成長。
- 提領失敗。 理由包括:需先繳所得稅、帳戶異常需保證金解凍、風控審查需驗證資金。每一次繳款都會再要求下一次。
- 失聯。
其他常見變體
- 假客服:你在網路上發問後被主動私訊,引導你到假網站或索取助記詞。
- 保證收益方案:日息 1%、AI 套利、量化基金。見〈比特幣是騙局嗎〉。
- 假空投:領獎勵要先連接錢包並簽署授權,簽完資產被轉走。
- 代操與老師帶單:把資產交給對方,或跟著群組指令進出。
可以停下來的節點
- 第 4 步:「換到他推薦的平台」是整個騙局的必經環節。 只要堅持一件事,只用自己搜尋並確認過的平台,這套騙局就無法完成。
- 第 5 步:知道「小額提領成功」是話術設計,不是可信度證明。
- 第 7 步:任何要求你先付錢才能提領的說法,都是詐騙。 真實平台不會用這種方式收費。到這一步,停損的意義是不要再繼續匯款。
三種劇本的共同點
把三條路放在一起看,會發現同樣的三個結構:
- 前期都有一次成功經驗。 這個成功是災難的必要條件,它建立了信心。
- 都出現「加碼以追回或放大」的動作。 這是所有劇本的轉折點。
- 都不是市場造成的。 市場只是背景,真正的原因是槓桿倍數、部位集中度、資訊來源。
這意味著它們是可以避免的:不是靠判斷行情,而是靠事先定好幾條不能踩的線。
已經匯出去了:接下來這幾個小時能做什麼
前面講的都是怎麼不要走進去。但如果你或家人已經匯出去了,時間就是唯一還能爭取的東西,而且要爭取的理由很具體。
依《詐欺犯罪危害防制條例》第 11 條,警示帳戶裡被害人匯入而「未經提領」的款項,可以依司法警察機關的通知發還。這句話的實際意思是:錢還留在對方帳戶裡才有機會拿回來,一旦被提走就沒有這條路了。 詐騙集團的車手通常在很短的時間內就把錢領走,所以快幾個小時和慢一天,結果可能完全不同。
具體要做的事:
- 立刻停止任何後續匯款。 包括對方說的「繳稅才能提領」「補保證金解凍」。同一部條例的重點就在於,那些名目全部是為了再收一次錢。
- 打 165。 這是法定的 24 小時反詐騙諮詢專線(第 51 條要求主管機關設置 24 小時通報窗口與報案專線),除了受理與通報,也負責轉介心理諮商與社會救助等協助。165 全民防騙網上另有「我要報案」與「我要檢舉」的線上入口。
- 同時向警察機關報案。 報案不限特定轄區,把對方帳號、匯款時間與金額、對話紀錄一起帶著,好讓通報能盡快發出去。
- 把證據原樣留著。 匯款單據、對話紀錄、那個平台或網站的網址與截圖。不要刪除、不要把對話封鎖後清掉。
另外兩件很少被提到、但對後續很實際的事:
- 符合要件時可以申請法律扶助,而且依第 52 條,司法人員與警察在執行職務時發現被害人符合申請要件,應主動告知並給予必要協助。你可以直接問。
- 民事求償的門檻被刻意降低了。 依第 54 條,詐欺犯罪被害人提起民事訴訟請求損害賠償時暫免繳納訴訟費用,聲請強制執行時暫免繳納執行費;為保全而聲請假扣押時,法院要求的擔保金不得高於請求金額的十分之一。這幾條的存在,就是因為立法時知道被害人當下通常已經沒有餘力再墊一筆錢。
最後還是要誠實:追回率不高。 上面這些能提高的是機率,不是保證。真正有效的仍然是前面那五條防線。
五條防線
- 不用槓桿。 對新手沒有例外。
- 不把單一標的放大到會痛的程度。
- 不接受任何「保證收益」。
- 不因為別人的推薦而更換平台。
- 不用借來的錢、不用三年內要用的錢。
這五條不需要你懂技術分析,也不需要你判斷市場。它們只需要你在還冷靜的時候先寫下來。
這些故事的共同教訓
賠光幾乎不來自「買了會跌的東西」,而來自三種結構:槓桿放大時間壓力、單押放大單一風險、詐騙直接拿走本金。
三者都有明確的轉折點,而且都在你還冷靜的時候就能用規則擋掉。
如果你看完仍然覺得可以理性參與,接下來請做完這份評估:〈你該不該買加密貨幣:決定前的自我檢查清單〉。
還有人問到這些
那些真的賺到錢的人呢? 存在,但你聽到的比例被嚴重放大了:賺錢的人會講,虧錢的人沉默。這是存活者偏誤。另外,短期獲利與長期留下獲利是兩件事。
被騙了還有救嗎? 立刻停止匯款、保留所有對話與轉帳紀錄、盡快報案。若資金流入合規平台,執法機關有機會在出入金環節攔截,但追回率不高。最重要的是不要相信「幫你追回損失」的第二波詐騙,那通常是同一批人。完整的報案管道與為什麼要爭取時間,見下一節。
怎麼判斷一個群組或老師是不是詐騙? 用一個問題就夠了:他有沒有要你把錢移到某個他指定的地方? 只要有,不論說法多合理,就是。
家人正在被騙,怎麼辦? 直接指責通常無效,反而會讓對方更封閉。比較有效的做法是請對方演示一次「從那個平台提領到自己的銀行帳戶」。這是騙局最難通過的測試。
參考來源
本站內容僅供理解與參考,不構成投資建議。