迷思與質疑
「數位黃金」這個比喻,哪裡成立哪裡失效
比特幣常被稱為數位黃金,這個類比只對了一半。稀缺性、歷史、波動與危機時的表現逐項比過之後,你會看到它在哪裡站得住腳、在哪裡會誤導你的決策。
「數位黃金」大概是比特幣最成功的行銷標籤。它把一個難以理解的新東西,掛到一個所有人都認識的舊東西上。
問題是:類比可以幫助理解,也可以製造錯覺。逐項攤開比較之後會發現,這個說法在供給面相當精準,在行為面則明顯不成立,而多數人的誤判都發生在後者。
相同的部分
一、供給無法由任何人決定
黃金的年產量受限於礦藏與開採成本,沒有任何機構能宣布「今年多產三成」。比特幣的發行速度寫在協定裡,同樣不由任何人決定。
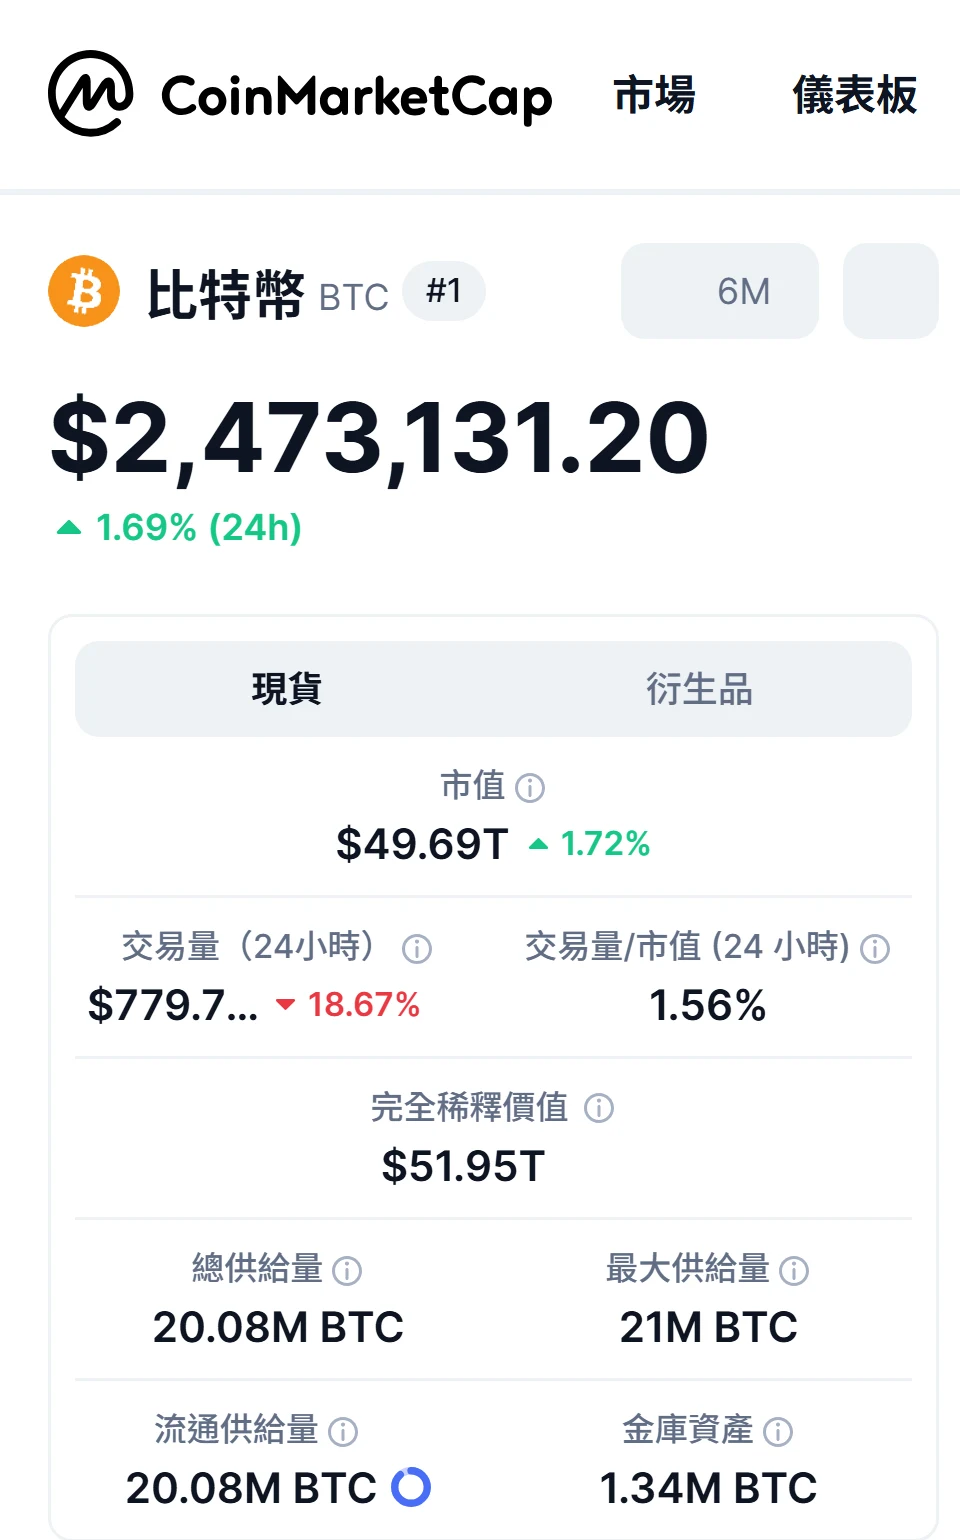
CoinMarketCap 繁中版的比特幣統計欄。總供給量 20.08M BTC、最大供給量 21M BTC 並排列著。這兩個數字之間的差距,就是未來還能被挖出來的全部數量,而 21M 這個上限不是誰的承諾,是協定裡寫死的規則。畫面同時顯示市值 49.69 兆新台幣、完全稀釋價值 51.95 兆新台幣(此頁以新台幣計價)。黃金沒有這樣一個公開、任何人都能當場核對的上限數字。(畫面擷取自 CoinMarketCap 繁體中文版,2026 年 9 月。)
這是兩者最核心的共同點,也是「數位黃金」這個說法成立的基礎:它們都不是誰能憑決策增發的資產。
二、沒有交易對手風險(在自行保管的前提下)
你手上的實體金條不是任何人的負債;你自行保管的比特幣也不是。相對地,銀行存款是銀行欠你的、債券是發行人欠你的。
注意這個前提:只有在你自行保管時才成立。 放在交易平台的幣,本質上又變回了「某家公司欠你的」,見〈加密貨幣的錢會怎麼不見〉。
三、不產生現金流
黃金不配息,比特幣也不配息。兩者的報酬完全來自價格變動,估值都無法用折現模型處理。
不同的部分,而且差得很多
一、歷史長度差了三個數量級
黃金作為價值儲存工具有數千年的跨文明紀錄,經歷過無數次戰爭、政權更替與貨幣崩潰。比特幣只有十多年,還沒有完整經歷過一輪典型的長期升息循環與嚴重衰退。
這一點無法用任何論述彌補。「久經考驗」是黃金真正的護城河,而時間是比特幣目前唯一買不到的東西。
二、波動度不在同一個量級
黃金的年度波動通常在個位數到十幾個百分點;比特幣單週波動超過 20% 是常態,歷史上多次出現高峰到谷底七成以上的跌幅。
一個波動這麼大的東西,很難同時扮演「避風港」的角色。 這是類比最脆弱的地方。
三、危機時的實際表現不同
這是最關鍵的實證問題。真正的避險資產應該在市場恐慌時上漲或至少抗跌。
觀察近年的實際數據,比特幣在系統性風險事件中,多數時候與高風險科技股同向下跌,而非與黃金同向上漲。它在市場流動性緊縮時被優先賣出,行為特徵更接近「高風險成長資產」而不是「避險資產」。
結論:長期供給確定 ≠ 短期能避險。 這兩件事被「數位黃金」這個標籤混為一談,是新手最常見的誤解之一。
四、實體用途與可攜性
黃金有工業與珠寶需求,構成價格的地板;比特幣沒有這種需求底層。
反過來,比特幣有黃金完全做不到的能力:跨國轉移數億元的資產只需要幾分鐘與極低費用,而且只要記住一組助記詞就能帶著資產離境。在需要「攜帶資產穿越國境」的情境下,黃金完全比不上。
一張對照表
| 面向 | 黃金 | 比特幣 |
|---|---|---|
| 供給是否可增發 | 否(受限於開採) | 否(協定寫定上限 2,100 萬) |
| 歷史長度 | 數千年 | 十多年 |
| 年化波動 | 低到中 | 極高 |
| 危機時表現 | 多數時候抗跌 | 多數時候與風險資產同跌 |
| 實體用途支撐 | 有 | 無 |
| 跨境移轉 | 極困難 | 極容易 |
| 保管風險 | 失竊、需要空間與保險 | 私鑰遺失或外洩即永久損失 |
| 驗證真偽 | 需要專業設備 | 任何人可獨立驗證 |
那「抗通膨」的說法呢?
要分清楚兩種通膨:
- 貨幣供給擴張:比特幣的供給不會跟著擴張,這個意義上的「抗通膨」在機制上成立。
- 你的生活成本上漲:這需要資產價格在你需要用錢的時間點高於當初買入價。比特幣的波動使它在任何特定時點都可能是虧損的,因此無法保證這個意義上的抗通膨。
多數爭論是雞同鴨講:支持者講第一種,反對者講第二種。兩邊都對,只是講的不是同一件事。
這個類比該怎麼正確使用?
我的建議是把它縮限到一句話:
比特幣在「供給不受任何人控制」這一點上像黃金;在其他所有方面,它的行為更像一個高波動的科技型資產。
這樣理解的實際好處是:
- 你不會因為「它是避險資產」而在市場恐慌時預期它上漲,然後被跌幅嚇到。
- 你不會用配置黃金的比例去配置它,因為兩者的波動不在同一個量級。
- 你會把它的價值主張放在長期供給確定性上,而這需要用年為單位的時間尺度來看。
該不該繼續用這個說法
- 相同的是:供給不受任何人控制、無交易對手風險、不產生現金流。
- 不同的是:歷史長度、波動度、危機時的實際表現、實體需求支撐。
- 最實用的一句話:它在供給面像黃金,在行為面像高風險科技資產。 把這兩件事分開,你對它的預期就會準確得多。
接下來處理另一個標籤化的指控:〈加密貨幣是不是都在洗錢〉。
黃金與比特幣之間,還有幾個混淆點
Q:那我該買黃金還是比特幣? 這取決於你要解決什麼問題。要降低組合波動,黃金的歷史紀錄遠比比特幣可靠;要押注一個新型稀缺資產的長期採用,那是完全不同性質的決定。它們不是替代品,把它們當同類比較本身就是錯的。
Q:機構把比特幣列入資產負債表,代表它已經是避險資產了嗎? 機構的配置理由多半是「非相關性資產的小比例配置」與長期押注,不是把它當避風港。多數配置比例是個位數百分比。
Q:ETF 出來後波動會不會變小? 長期而言市場深化通常會降低波動,實際上比特幣的波動度確實比早年下降了。但「下降」之後仍遠高於黃金與股市。
Q:「數位黃金」是誰提出的? 這是市場逐漸形成的說法,並非任何機構的正式定義。它是一個比喻,不是一種分類。
資料來源
本站內容僅供理解與參考,不構成投資建議。